|

|
NBIM Rapporter
Resultatene publiseres fire ganger i året i form av kvartals- og årsrapporter. Årsrapportene kommer ut i februar, og kvartalsrapportene i mai, august og november.
Alle våre rapporter legges ut på Internett, som html-filer og/eller som pdf-filer. NBIM forvaltningsrapport 2. kvartal 2007
 Statens pensjonsfond - Utland
Norges Banks valutareserver
- Investeringsporteføljen
- Petrobufferporteføljen
Statens petroleumsforsikringsfond
Oslo, 21. august 2007
Norges Bank Investment Management
Innholdsfortegnelse
- Innledning og hovedtall
- Markedsutviklingen
- Statens pensjonsfond - Utland
- Norges Banks valutareserver
- Investeringsporteføljen
- Petrobufferporteføljen
- Statens petroleumsforsikringsfond
- Vedlegg:
Regnskapsrapporter
- Mandat og referanseportefølje
- Metodegrunnlag for beregning av avkastning og transaksjonskostnader
- Markedsrisiko
- Om Norges Bank Investment Management (NBIM)
Rapporten i Adobe Acrobat-format (266 KB)
1.1 Kursoppgang i aksjemarkedene
Kursoppgangen i de internasjonale aksjemarkedene i andre kvartal 2007 bidro til positiv avkastning for både Statens pensjonsfond - Utland (SPU) og investeringsporteføljen i Norges Banks valutareserver. De to fondene hadde en avkastning målt i en internasjonal valutakurv på vel 2,2 prosent. Statens petroleumsforsikringsfond, som bare investeres i renteinstrumenter, hadde en avkastning på -0,54 prosent. I første halvår 2007 var avkastningen på de to største fondene (SPU og investeringsporteføljen) 3,7 prosent, mens avkastningen på forsikringsfondet var 0,3 prosent.
Den kursoppgangen i de internasjonale aksjemarkedene som startet våren 2003, fortsatte i andre kvartal 2007, avbrutt av en mindre kursnedgang i andre halvdel av juni (jf figur 1-1). Prisen på olje og andre råvarer steg i løpet av kvartalet, og det var selskaper innenfor olje og gass og råvaresektoren som hadde den sterkeste kursutviklingen. Det var imidlertid positiv avkastning i alle hovedsektorene.
Fra inngangen til 2003 har markedene i Japan, Europa og USA økt med henholdsvis 123, 112, og 82 prosent. En børskursindeks bestående av 24 fremvoksende markeder har i samme periode økt med 263 prosent.
Figur 1-1: Aksjekursutviklingen siden 2003 (indeksert, 01.01.2003=100)

Avkastningen i de internasjonale obligasjonsmarkedene var svakt negativ i andre kvartal 2007. Figur 1-2 viser avkastningen i statsobligasjonsmarkedene siden 2003 målt ved utviklingen i Lehman Global Aggregates indekser. Indeksene for Europa, Amerika og Asia/Oseania har steget med henholdsvis 14,4 prosent, 13,6 prosent og 5,4 prosent i perioden.
Figur 1-2: Utvikling i obligasjonsmarkedene siden 2003 (indeksert, 01.01.2003=100)

Avkastning 2,23 prosent i Statens pensjonsfond - Utland
I andre kvartal 2007 var periodeavkastningen til Statens pensjonsfond - Utland 2,23 prosent målt i valutakurven som tilsvarer sammensetningen av fondets referanseportefølje. Avkastningen i aksje- og renteporteføljen var henholdsvis 7,40 og -1,19 prosent. Avkastningen til Pensjonsfondets portefølje var 0,29 prosentpoeng høyere enn avkastningen til referanseporteføljen som Finansdepartementet har fastsatt. Markedsverdien ved utgangen av kvartalet var 1 939,5 milliarder kroner.
Avkastning 2,28 prosent i investeringsporteføljen
I andre kvartal 2007 var periodeavkastningen til investeringsporteføljen i Norges Banks valutareserver 2,28 prosent målt i valutakurven som tilsvarer sammensetningen av porteføljens referanseportefølje. Avkastningen i aksje- og renteporteføljen var henholdsvis 7,14 og -1,16 prosent. Avkastningen til investeringsporteføljen var 0,20 prosentpoeng høyere enn avkastningen til referanseporteføljen som Norges Banks hovedstyre har fastsatt. Markedsverdien ved utgangen av kvartalet var 224,0 milliarder kroner.
Avkastning -0,54 prosent i Statens petroleumsforsikringsfond
I andre kvartal 2007 var periodeavkastningen til Statens petroleumsforsikringsfond -0,54 prosent målt i valutakurven som tilsvarer sammensetningen av fondets referanseportefølje. Avkastningen til petroleumsforsikringsfondets portefølje var 0,04 prosentpoeng lavere enn avkastningen til referanseporteføljen som Olje- og energidepartementet har fastsatt. Markedsverdien ved utgangen av kvartalet var 15,7 milliarder kroner.
1.2 Samlet kapital under forvaltning 2 183 milliarder kroner
I andre kvartal ble det tilført 67,5 milliarder kroner til Statens pensjonsfond - Utland. Avkastningen av de investerte midlene var 41,6 milliarder kroner, mens en sterkere kronekurs i forhold til investeringsvalutaene reduserte markedsverdien med 45,9 milliarder kroner. Samlet kapital under forvaltning ved utgangen av andre kvartal 2007 var 2 183 milliarder kroner (se tabell 1-1).
Tabell 1-1: Avkastning i andre kvartal, og markedsverdi pr. 30. juni 2007
| |
Avkastning i valuta |
Avkastning i NOK |
NOK |
| |
Faktisk portefølje |
Referanse- portefølje |
Faktisk portefølje |
Referanse- portefølje |
Differanse- avkastning |
Markedsverdi i milliarder |
|
Statens pensjonsfond- Utland |
2,23 |
1,94 |
-0,19 |
-0,48 |
0,29 |
1 939 |
|
Investerings- porteføljen |
2,28 |
2,08 |
-0,13 |
-0,32 |
0,20 |
224 |
|
Statens petroleums- forsikringsfond |
-0,54 |
-0,51 |
-2,72 |
-2,68 |
-0,04 |
16 |
|
Totalt |
|
|
|
|
|
2 1831 |
Figur 1-3 viser utviklingen i samlet kapital under forvaltning fra utgangen av 1999.
Figur 1-3: Kapital under forvaltning (milliarder kroner)

1.3 Meravkastning 5,9 milliarder kroner i andre kvartal
Forvaltningen i NBIM måles løpende mot referanseporteføljer fastsatt av oppdragsgiverne. Et viktig mål for forvaltningen er over tid å oppnå noe høyere avkastning på de faktiske porteføljene enn på referanseporteføljene. I andre kvartal var det meravkastning i både Statens pensjonsfond - Utland og i investeringsporteføljen. Meravkastningen utgjorde 5,9 milliarder kroner i den samlede forvaltningen.
Figur 1-4 viser akkumulert meravkastning siden etableringen av NBIM i januar 1998. Det samlede bidraget i perioden er 39,0 milliarder kroner. Dette fordeler seg med 36,2 milliarder i Statens pensjonsfond - Utland, 2,6 milliarder i investeringsporteføljen, og 0,1 milliard kroner i Statens petroleumsforsikringsfond.
Figur 1-4: Akkumulert brutto meravkastning fra 1. januar 1998 til 30. juni 2007 (millioner kroner)

Tabell 1-2 gir en oversikt over avkastning og risiko siden 1.1.1998 for de porteføljene som NBIM forvalter.
Tabell 1-2: Avkastning og risiko pr. 30. juni 2007 (prosent, annualisert)
| |
Siste 12 måneder |
Siste 3 år |
Siste 5 år |
Siden 1.1.1998 |
|
Avkastning/meravkastning2 |
|
|
|
|
|
Pensjonsfondet |
8,96 |
5,98 |
6,96 |
5,57 |
|
Referanseportefølje |
8,49 |
5,38 |
6,44 |
5,08 |
|
Meravkastning |
0,47 |
0,60 |
0,52 |
0,50 |
|
Investeringsporteføljen |
8,89 |
5,00 |
6,63 |
5,35 |
|
Referanseportefølje |
8,56 |
4,76 |
6,34 |
5,14 |
|
Meravkastning |
0,33 |
0,24 |
0,29 |
0,21 |
|
Forsikringsfondet |
1,97 |
0,41 |
4,88 |
2,85 |
|
Referanseportefølje |
1,93 |
0,30 |
4,77 |
2,78 |
|
Meravkastning |
0,04 |
0,11 |
0,11 |
0,07 |
|
Standardavvik3 |
|
|
|
|
|
Pensjonsfondet |
7,54 |
7,01 |
8,64 |
8,36 |
|
Investeringsporteføljen |
7,57 |
6,82 |
7,71 |
7,04 |
|
Forsikringsfondet |
6,53 |
6,09 |
7,15 |
6,39 |
|
Relativ volatilitet4 |
|
|
|
|
|
Pensjonsfondet |
0,29 |
0,34 |
0,31 |
0,37 |
|
Investeringsporteføljen |
0,14 |
0,12 |
0,17 |
0,23 |
|
Forsikringsfondet |
0,07 |
0,06 |
0,07 |
0,15 |
|
Informasjonsrate (IR)5 |
|
|
|
|
|
Pensjonsfondet |
1,64 |
1,75 |
1,70 |
1,34 |
|
Investeringsporteføljen |
2,31 |
1,94 |
1,73 |
0,94 |
|
Forsikringsfondet |
0,63 |
1,72 |
1,61 |
0,50 |
Rentemarkedene
Det var oppgang i obligasjonsrentene i hovedmarkedene i andre kvartal. Renten på statsobligasjoner med ti års løpetid steg med om lag 0,4 prosentpoeng i USA, med 0,5 prosentpoeng innenfor euroområdet, og i Storbritannia. I Japan steg rentene med omlag 0,25 prosentpoeng (figur 2-1). Siden årsskiftet har renteoppgangen vært størst i USA og i euroområdet, med en økning i tiårsrentene på om lag 0,75 prosentpoeng.
Figur 2-1: Utviklingen i de viktigste obligasjonsmarkedene siste 12 måneder. Rentene på statsobligasjoner med om lag 10 års gjenværende løpetid (prosent pr. år)

Veksten i verdensøkonomien er fortsatt sterk og bredt basert selv om det er tegn til avtakende vekst i USA. Det er sterk økonomisk utvikling særlig i Europa og i en rekke fremvoksende land. De langsiktige rentene, og prisen på en rekke råvarer har steget de siste månedene, mens det i liten grad har vært stigende konsumpriser.
Veksten i den amerikanske økonomien målt ved BNP ble betydelig høyere i andre kvartal enn i første kvartal 2007. Økte tap på lån til boligformål og nedgang i boligmarkedet har så langt ikke ført til vesentlig nedgang i det private forbruket. Sysselsettingen har økt, og stigende aksjekurser har trolig bidratt til å holde forbruket oppe. På tross av næringslivets høye inntjening og solide finansielle stilling har veksten i investeringene falt de siste månedene, noe som kan ha sammenheng med økt usikkerhet om etterspørsel etter varar og tjenester fremover. Den amerikanske dollaren har svekket seg betydelig i forhold til både euro og japanske yen.
Japan er inne i den lengste oppgangsperioden siden andre verdenskrig, og den økonomiske veksten fortsatte i andre kvartal 2007. Veksten i verdensøkonomien og en noe svakere valuta har bidratt til en sterk utvikling i eksportnæringene. Økt investeringsaktivitet og vekst i det private forbruket har også bidratt til veksten i økonomien. Det har vært omlag uendrede konsumpriser de siste månedene, og den japanske sentralbanken endret ikke styringsrenten i andre kvartal.
Også i Kina fortsatte den økonomiske oppgangen i andre kvartal, med en årsvekst i BNP på over 11 prosent. Av de største landene er det bare USA, Japan og Tyskland som har høyere verdiskaping målt ved BNP i løpende priser enn Kina. Det er særlig eksportsektoren og høy investeringsaktivitet som bidrar til veksten. Det er også en viss økning i inflasjonspresset i økonomien, og den kinesiske sentralbanken har gjennomført pengepolitiske tiltak for å dempe presset.
Det har vært en sterk økonomisk utvikling i økonomiene innenfor euroområdet i første halvår. Effekten av økt merverdiavgift i Tyskland fra årsskiftet ble ikke så stor som mange fryktet. Til tross for en sterkere valuta har eksportnæringene i euroområdet utviklet seg sterkt. Det er særlig eksport til Asia og til øvrige deler av Europa som har økt mest.
Den økonomiske veksten i eurosonen har ført til økt sysselsetting og lavere arbeidsledighet, noe som har bidratt til økt kjøpekraft og styrket fremtidstro. Både veksten i det private forbruket og investeringsaktiviteten er tiltakende. Den europeiske sentralbanken (ECB) besluttet i begynnelsen av juni å heve styringsrenten med 0,25 prosentpoeng til 4,0 prosent.
Også i Storbritannia er det fortsatt høy økonomisk vekst. De viktigste faktorene bak veksten er særlig investeringer og privat forbruk, mens bidraget fra eksportsektoren har vært mer beskjedent. Prisstigningen har hittil i år vært over målsetningen på 2 prosent, og den britiske sentralbanken økte styringsrenten med 0,25 prosentpoeng i mai til 5,5 prosent.
Utviklingen de siste 12 måneder i Lehman Global Aggregates statsobligasjonsindekser i hovedmarkedene fremgår av figur 2-2. I Europa var avkastningen i andre kvartal 2007 -1,7 prosent, i Asia 0,0 prosent og i USA -0,4 prosent.
Figur 2-2: Verdiutviklingen for Lehman Global Aggregates statsobligasjonsindekser siste 12 måneder (31.12.2006=100)

Renteforskjellen mellom kreditt- og statspapirer (kredittspreaden, jf. figur 2-3) økte i slutten av februar i forbindelse med kursnedgangen i de internasjonale aksjemarkedene. Kredittspreaden var stabil fram til utgangen av mai, for så å stige ytterligere frem mot halvårsskiftet. Økningen har sammenheng med et voksende omfang av misligholdte boliglån i USA blant låntakere med lav kredittverdighet. Renteforskjellen er imidlertid fortsatt forholdsvis lav.
Figur 2-3: Differansen mellom renten på kreditt6- og statspapirer i USA (basispunkter)

Aksjemarkedene
Kursene i de internasjonale aksjemarkedene steg i andre kvartal etter midlertidig fall i februar. Med unntak av Japan var nivået på aksjeindeksene i de øvrige hovedmarkedene høyere ved halvårsskiftet enn hva de var før kursnedgangen i februar (figur 2-4).
Figur 2-4: Verdiutviklingen målt i lokal valuta i FTSE aksjeindekser i hovedmarkedene siste 12 måneder (31.12.2006 = 100)

For kvartalet sett under ett steg kursene i Europa, Japan, USA og fremvoksende markeder med henholdsvis 7,0, 4,1, 6,0 og 14,7 prosent. Alle hovedmarkedene hadde positiv avkastning i første halvår. Særlig fremvoksende markeder har hatt en sterk utvikling med en oppgang på 17 prosent.
Det var betydelig sterkere kursoppgang i de internasjonal aksjemarkedene i andre kvartal enn i første kvartal. Sterk økonomisk vekst globalt, høy inntjening i næringslivet og stor aktivitet innenfor oppkjøp og fusjoner bidro til oppgangen. Mot slutten av kvartalet falt aksjekursene noe. Kursnedgangen hadde sammenheng med renteoppgang internasjonalt, og med voksende omfang av misligholdte boliglån i "subprime"-segmentet i USA (låntakere med lav kredittverdighet).
Høy økonomisk vekst internasjonalt, økt globalisering av produkt- og arbeidsmarkeder og en svakere dollar er faktorer som har bidratt til den sterke aksjekursutviklingen i mange fremvoksende markeder. Særlig Kina, men også India og flere andre land i Asia har en høy økonomisk vekst. Det samme gjelder land i Øst-Europa og Latin-Amerika.
Tabell 2-1 viser kursutviklingen i hovedsektorene og i de ti største undersektorene på FTSEs verdensindeks i andre kvartal 2007. Det var positiv avkastning i alle hovedsektorer i andre kvartal. Olje og gass og råvaresktoren hadde en spesielt sterk utvikling, mens forbrukstjenester hadde den svakeste utviklingen.
Tabell 2-1: Avkastningen for FTSE verdensindeks i andre kvartal 2007 fordelt på næringssektorer (målt i prosent)
| |
USD |
NOK |
Valutakurv |
|
Olje og gass |
15,74 |
11,99 |
14,70 |
|
- av dette utvinning og raffinering av olje og gass |
15,25 |
11,51 |
14,22 |
|
Råvarer |
15,05 |
11,32 |
14,02 |
|
Generell industri |
12,16 |
8,53 |
11,16 |
|
Forbruksvarer |
5,81 |
2,38 |
4,86 |
|
Helsetjenester |
3,19 |
-0,16 |
2,27 |
|
- av dette farmasi og bioteknologi |
3,13 |
-0,21 |
2,22 |
|
Forbrukstjenester |
2,82 |
-0,51 |
1,91 |
|
- av dette detaljhandel |
2,35 |
-0,96 |
1,44 |
|
- av dette medier |
4,74 |
1,35 |
3,81 |
|
Telekommunikasjon |
10,59 |
7,00 |
9,60 |
|
- av dette "fast linje" telekommunikasjon |
7,62 |
4,14 |
6,66 |
|
Energi og vannforsyning |
4,62 |
1,23 |
3,68 |
|
Finansielle tjenester |
3,81 |
0,45 |
2,89 |
|
- av dette banker |
3,08 |
-0,26 |
2,16 |
|
- av dette forsikring |
6,03 |
2,59 |
5,08 |
|
- av dette øvrige finansielle tjenester |
7,37 |
3,89 |
6,41 |
|
Informasjonsteknologi |
10,98 |
7,38 |
9,99 |
|
- av dette programvare og tjenester |
7,46 |
3,98 |
6,50 |
|
- av dette maskinvare og IT-utstyr |
12,93 |
9,27 |
11,92 |
|
Totalt7 |
7,60 |
4,11 |
6,64 |
Hovedpunkter for andre kvartal 2007:
- Markedsverdi 1 939,5 milliarder kroner pr. 30. juni
- Periodeavkastning målt i internasjonal valuta:
- Fondet samlet: 2,23 prosent
- Aksjeforvaltningen: 7,40 prosent
- Renteforvaltningen: -1,19 prosent
- Meravkastning 0,29 prosent
- Annualiserte forvaltningskostnader (eksklusive avkastningsavhengige honorarer) 0,08 prosent av beløp under forvaltning
- Tilførsel 67,5 milliarder kroner
- Tre nye eksterne aksjemandater
- Tre nye eksterne rentemandater
Fondets markedsverdi
Fondets markedsverdi var 1 939,5 milliarder kroner ved utgangen av andre kvartal, noe som er en økning med 63,3 milliarder i løpet av kvartalet. Det ble tilført nye midler tilsvarende 67,5 milliarder kroner. Avkastningen av investeringene var 41,7 milliarder, mens en sterkere kronekurs i forhold til investeringsvalutaene bidro til å redusere fondets verdi med 45,9 milliarder kroner. Endring i kronekursen har imidlertid ingen betydning for fondets internasjonale kjøpekraft.
Tabell 3-1 viser markedsverdien ved de siste kvartalsskifter og endringen i markedsverdi i andre kvartal 2007 fordelt på tilførsel, avkastning i internasjonal valuta og endring i kronens internasjonale verdi. For regnskapsmessige verdier vises til tabell 1 og 2 i vedlegg 1.1.
Tabell 3-1: Utvikling i fondets markedsverdi de siste 12 måneder (millioner kroner)
| |
Aksjeforvaltningen |
Renteforvaltningen |
Totalt |
|
30. juni 2006 |
609 879 |
895 143 |
1 505 022 |
|
30. sept. 2006 |
687 887 |
1 024 385 |
1 712 272 |
|
31. des 2006 |
725 922 |
1 057 761 |
1 783 683 |
|
31. mar. 2007 |
752 636 |
1 123 561 |
1 876 197 |
|
Tilførsel |
30 263 |
37 279 |
67 542 |
|
Avkastning |
55 292 |
-13 645 |
41 648 |
|
Endring i kroneverdi |
- 18 725 |
- 27 177 |
- 45 902 |
|
30. juni 2007 |
819 466 |
1 120 018 |
1 939 484 |
I løpet av de siste 12 månedene har fondet økt med 434 milliarder kroner (jf. figur 3-1). Det er blitt tilført 297 milliarder kroner, avkastningen har vært 183 milliarder, mens en sterkere krone i forhold til investeringsvalutaene har redusert verdien med 46 milliarder kroner. Figuren viser at en svakere krone bidro til å øke fondets verdi i tredje kvartal 2006, mens utviklingen i kronekursen i de siste tre kvartalene bidro til å redusere verdien av fondet med i overkant av 113 milliarder kroner.
Figur 3-1: Kvartalsvis Endring i fondets markedsverdi 3. kvartal 2006 - andre kvartal 2007 (milliarder kroner)

Fondet har økt med 1 826 milliarder kroner fra 1. januar 1998 (jf. figur 3-2). I løpet av disse årene er det tilført 1 495 milliarder kroner. Avkastningen målt i internasjonal valuta har økt verdien med 496 milliarder kroner, mens en sterkere krone i forhold til investeringsvalutaene har redusert fondets verdi med 165 milliarder kroner.
Figur 3-2: Markedsverdien av Statens pensjonsfond - Utland 1998-2007 (milliarder kroner)

Fondets avkastning
I andre kvartal 2007 var fondets periodeavkastning 2,23 prosent målt i den valutakurven som tilsvarer sammensetningen av referanseporteføljen. Avkastningen var positiv i april og i mai, mens den var negativ i juni etter kursfall i obligasjonsmarkedene og i det amerikanske aksjemarkedet. For kvartalet sett under ett var avkastningen i aksjeforvaltningen positiv med 7,40 prosent. Renteforvaltningen hadde en negativ avkastning med 1,19 prosent.
Målt i norske kroner var totalavkastningen i andre kvartal -0,19 prosent. Forskjellen skyldes at kronen i løpet av kvartalet i gjennomsnitt ble omlag 2,4 prosent sterkere i forhold til valutaene i referanseporteføljen. Det var særlig i april og i juni at kronen appresierte i forhold til investeringsvalutaene, og det var særlig den amerikanske dollaren som falt i verdi. Tabell 3-2 viser månedlig avkastning målt i referanseporteføljens valutakurv og i norske kroner, og tabell 3-3 viser avkastningen i andre kvartal målt mot ulike valutaer.
Tabell 3-2: Fondets avkastning andre kvartal 2007 (prosent)
| |
Avkastningen målt i referanseporteføljens valutakurv |
Avkastningen målt i norske kroner |
| |
Faktisk portefølje |
Referanse-
portefølje |
Faktisk portefølje |
Referanse-
portefølje |
Meravkastning |
|
Første kvartal |
1,48 |
1,39 |
-0,05 |
-0,15 |
0,09 |
|
April |
1,68 |
1,57 |
0,47 |
0,36 |
0,11 |
|
Mai |
1,00 |
0,88 |
1,68 |
1,56 |
0,12 |
|
Juni |
-0,45 |
-0,51 |
-2,30 |
-2,35 |
0,05 |
|
Andre kvartal |
2,23 |
1,94 |
-0,19 |
-0,48 |
0,29 |
|
Hittil i år |
3,75 |
3,35 |
-0,24 |
-0,62 |
0,38 |
Tabell 3-3: Avkastningen andre kvartal 2007 målt i ulike valutaer (prosent)
| |
Aksjer |
Renter |
Total |
|
Fondets valutakurv |
7,40 |
-1,19 |
2,23 |
|
Importvektet valutakurv |
6,49 |
-2,03 |
1,36 |
|
Amerikanske dollar |
6,04 |
-2,44 |
0,93 |
|
Euro |
4,90 |
-3,49 |
-0,15 |
|
Norske kroner |
4,86 |
-3,53 |
-0,19 |
Avkastningen som Norges Bank oppnår på faktisk portefølje, blir målt i forhold til avkastningen på referanseporteføljen som Finansdepartementet har fastsatt. Forskjellen mellom avkastningstallene gir den brutto meravkastning som Norges Bank har bidratt med. Avkastningen til fondet var i andre kvartal 0,29 prosentpoeng høyere enn avkastningen på referanseporteføljen. I beløp utgjorde meravkastningen om lag 5,5 milliarder kroner. Det største bidraget til meravkastningen kom fra ekstern og intern aksjeforvaltning, mens det var også positivt bidrag fra ekstern renteforvaltning.
De siste 12 måneder har akkumulert meravkastning vært 0,47 prosentpoeng. De siste tre år til utgangen av andre kvartal 2007 er årlig annualisert meravkastning 0,60 prosentpoeng (jf. figur 3-3).
Figur 3-3: Månedlig (høyre akse) og annualisert akkumulert meravkastning (venstre akse) de siste 36 måneder (prosent)

Tabell 3-4 viser tre års annualisert meravkastning fordelt på aktivaklasse og ekstern/intern forvaltning. Aksjeforvaltningen samlet har bidratt med om lag 66 prosent av meravkastningen. Den interne aksje- og renteforvaltningen har bidratt klart mer enn den eksterne forvaltningen.
Tabell 3-4: Annualisert bidrag til brutto meravkastning 3. kvartal 2004 til 2. kvartal 2007 (prosentpoeng)
| |
Ekstern forvaltning |
Intern forvaltning |
Totalt |
Meravkastning innen hver aktivaklasse |
|
Aksjeforvaltningen |
0,15 |
0,25 |
0,40 |
1,04 |
|
Renteforvaltningen |
0,05 |
0,15 |
0,20 |
0,30 |
|
Samlet |
0,20 |
0,40 |
0,60 |
|
Tabell 3-5 viser informasjonsraten fordelt på aktivaklasse og ekstern/intern forvaltning i samme periode. Det er betydelig høyere informasjonsrate i den interne forvaltningen enn i den eksterne forvaltningen. Informasjonsraten er høyere innenfor renteforvaltningen enn aksjeforvaltningen.
Tabell 3-5: Informasjonsraten de siste tre år. 3. kvartal 2004 til 2. kvartal 2007.
| |
Ekstern forvaltning |
Intern forvaltning |
Totalt |
|
Aksjeforvaltningen |
0,59 |
1,43 |
1,21 |
|
Renteforvaltningen |
2,10 |
2,25 |
2,78 |
|
Samlet |
0,78 |
2,45 |
1,75 |
Det påløper transaksjonskostnader knyttet til innfasing av nye midler til Pensjonsfondet. Norges Bank har estimert de direkte og indirekte transaksjonskostnadene knyttet til innfasingen til 180,5 millioner kroner i andre kvartal 2007. Dette utgjorde 0,27 prosent av det totale overføringsbeløpet på 67,5 milliarder kroner og 0,01 prosent av markedsverdien til fondet ved inngangen til kvartalet. Referanseporteføljen er ikke justert for disse påførte transaksjonskostnadene. Dermed er den målte meravkastningen lavere enn den ville ha vært uten kostnadene knyttet til innfasingen av nye midler. Vi viser til vedlegg 3 for en omtale av metodegrunnlaget for beregningene, og til egen temaartikkel i årsrapporten for 2004 for en drøfting av innfasingskostnadene i fondet.
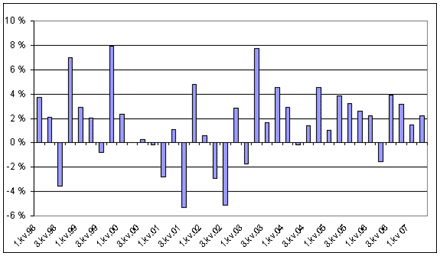
Siden fondet for første gang ble investert i aksjer i 1998 har den gjennomsnittlige kvartalsavkastningen målt i valuta vært 1,58 prosent. Det har vært positiv avkastning i 27 av 38 kvartaler. Figur 3-4 viser avkastningen hvert kvartal målt i referanseporteføljens valutakurv.
Figur 3-4: Kvartalsvis avkastning av fondet (prosent)
Siden 1997 har fondet hatt en annualisert årlig brutto avkastning på 6,6 prosent. Etter fradrag for forvaltningskostnader og prisstigning, er årlig netto realavkastning 4,6 prosent. Tabell 3-6 viser avkastningen fram til utgangen av andre kvartal 2007, regnet som årsrate fra 1. januar i hvert av årene 1997-2007. Høyre kolonne i tabellen viser at brutto meravkastning i gjennomsnitt har vært 0,48 prosentpoeng pr. år regnet fra 1. januar 1997.
Tabell 3-6: Årlige avkastningsrater for fondet fram til utgangen av andre kvartal 2007 (målt i referanseporteføljens valutakurv, prosent pr. år)
| |
Brutto årlig avkastning |
Årlig prisvekst8 |
Årlige forv. kostnader |
Årlig netto real- avkastning |
Årlig brutto mer- avkastning |
|
Fra 01.01.97 |
6,55 |
1,81 |
0,09 |
4,57 |
0,48 |
|
Fra 01.01.98 |
6,29 |
1,81 |
0,09 |
4,30 |
0,50 |
|
Fra 01.01.99 |
5,94 |
1,92 |
0,09 |
3,86 |
0,54 |
|
Fra 01.01.00 |
5,10 |
2,00 |
0,10 |
2,94 |
0,45 |
|
Fra 01.01.01 |
5,51 |
2,00 |
0,10 |
3,35 |
0,48 |
|
Fra 01.01.02 |
7,04 |
2,15 |
0,10 |
4,68 |
0,54 |
|
Fra 01.01.03 |
9,85 |
2,21 |
0,10 |
7,37 |
0,61 |
|
Fra 01.01.04 |
9,07 |
2,39 |
0,10 |
6,43 |
0,62 |
|
Fra 01.01.05 |
9,14 |
2,40 |
0,10 |
6,48 |
0,65 |
|
Fra 01.01.06 |
7,85 |
2,44 |
0,10 |
5,18 |
0,38 |
Fondets akkumulerte avkastning i perioden 1. januar 1998 til utgangen av andre kvartal 2007 var 331 milliarder kroner. Det er vist ved det gule feltet i figur 3-5. 266 milliarder eller 80 prosent av den akkumulerte avkastningen kommer fra aksjeplasseringene som har stått for rundt 40 prosent av porteføljen.
Figur 3-5: Akkumulert avkastning av Pensjonsfondet 1998-2007 (milliarder kroner)

Den røde linjen i figuren viser utviklingen i akkumulert avkastning av aksjeinvesteringene. I perioden august 2001 til november 2004 var det negativ akkumulert avkastning av aksjeplasseringene, og det er den sterke kursutviklingen i aksjemarkedene de siste fire årene som har bidratt til avkastningen. Den gjennomsnittlige kjøpskursen på aksjeinvesteringene var 35,4 prosent lavere enn markedsverdien ved utgangen av andre kvartal.
Den blå linjen i figuren viser at avkastningen på renteinvesteringene har hatt en langt mer stabil utvikling. Akkumulert avkastning av renteinvesteringene var 65 milliarder kroner ved utgangen av kvartalet. Bidraget ble mer enn halvert i løpet av kvartalet som følge av negativ avkastning i obligasjonsmarkedene og en sterkere kronekurs i forhold til investeringsvalutaene. Den gjennomsnittlige kjøpskursen på obligasjonsbeholdningen var 11,8 prosent lavere enn markedsverdien ved utgangen av andre kvartal.
Siden 1998 har akkumulert avkastning på referanseporteføljen vært 70,6 prosent mens den faktiske avkastningen har vært 78,5 prosent (jf. figur 3-6). Akkumulert brutto meravkastning målt i valutakurven har vært til sammen 7,8 prosentpoeng, som i beløp tilsvarer 36,2 milliarder kroner.
Figur 3-6: Indeks for akkumulert faktisk avkastning og referanseavkastning (venstre akse) og kvartalsvis brutto meravkastning i prosentpoeng (høyre akse)

Intern og ekstern forvaltning
Ved utgangen av andre kvartal ble 21 prosent av fondet forvaltet av eksterne forvaltere. Samtidig utgjorde kostnadene ved ekstern forvaltning 56 prosent av de samlede forvaltningskostnadene. Den eksterne forvaltningen stod for anslagsvis 60 prosent av den samlede risiko knyttet til aktiv forvaltning (figur 3-7).
Den eksterne forvaltningen er i all hovedsak aktiv, mens en større del av den interne forvaltningen er knyttet til utvidet indeksering. Aktiv forvaltning er klart dyrere enn indeksforvaltning, og det forklarer i noen grad at enhetskostnadene i den eksterne forvaltningen er langt høyere enn i den interne. Forvaltningskostnadene for ekstern og intern forvaltning i første halvår 2007 var henholdsvis 0,24 og 0,05 prosent av forvaltet beløp. Eksterne forvaltere med spesialistkompetanse brukes for å oppnå tilstrekkelig bredde og omfang i den aktive forvaltningen.
Figur 3-7: Fordeling av portefølje, forvaltningskostnader og aktiv risiko9mellom intern og ekstern forvaltning (prosent)

Renteforvaltningen
Markedsverdien av renteporteføljen falt med 3,5 milliarder kroner i andre kvartal til 1 120,0 milliarder kroner. Det ble tilført 37,3 milliarder kroner til porteføljen i perioden. Negativ avkastning på investeringene og en sterkere kronekurs bidro til å redusere verdien med henholdsvis 13,6 milliarder og 27,2 milliarder kroner. Ved utgangen av kvartalet var om lag 90 prosent av renteporteføljen internt forvaltet i Norges Bank.
I andre kvartal 2007 ble det overført midler til tre nye eksterne forvaltningsoppdrag. Hyperion Brookfield Asset Management Inc, TCW Asset Management Company, og Putnam Advisory Company LLC fikk tildelt mandater innenfor spesialisert forvaltning i USA.
Aksjeforvaltningen
Markedsverdien av porteføljen var ved utgangen av andre kvartal 819,5 milliarder kroner, noe som var en økning på 66,8 milliarder kroner i løpet av kvartalet. Det ble tilført 30,3 milliarder kroner til porteføljen i perioden. Avkastningen på investeringene økte verdien med 55,3 milliarder kroner, mens en sterkere kronekurs bidro til å redusere verdien med 18,7 milliarder kroner. Ved utgangen av kvartalet ble omlag 64 prosent av porteføljen forvaltet internt i Norges Bank.
Det er i løpet av kvartalet overført midler til tre nye oppdrag hos eksterne aksjeforvaltere; Wellington Management Company LLP, Janus Capital Management LLC, og Tradewinds NWQ Global Investors LLC fikk alle tildelt regionale mandater.
Markedsrisiko
Svingningene i de internasjonale aksje- og rentemarkeder medfører endringer i fondets markedsverdi. Fondets forventede volatilitet er et statistisk mål, som gir et anslag på "normale" variasjoner i markedsverdien til fondet over det neste året. Som illustrert i figur 3-8, falt den absolutte volatiliteten i aksjeforvaltningen fram til inngangen av 2005, og har siden fluktuert rundt 10 prosent. I renteforvaltningen har den absolutte volatiliteten vært langt mer stabil, noe som reflekterer at kursene i rentemarkedene vanligvis varierer langt mindre enn aksjekursene.
Figur 3-8: Absolutt volatilitet ved månedslutt (prosent, målt i norske kroner)

I styringen av forvaltningen har Finansdepartementet satt en begrensning på hvor forskjellig sammensetningen av fondet kan være fra referanseporteføljen. Dette er gjort ved å sette en grense for forventet avvik i avkastningen mellom den faktiske porteføljen og referanseporteføljen. Denne grensen for relativ markedsrisiko i forvaltningen er definert som 1,5 prosentpoeng forventet relativ volatilitet. (jf. vedlegg 4).
Forventet volatilitet kan svinge mye også ved uendret grad av aktiv forvaltning. Dette skyldes at målene påvirkes av ulike trekk i markedsutviklingen, som for eksempel endringer i volatiliteten i markedene og i korrelasjoner mellom de ulike aktivaklasser og verdipapirer.
Den røde linjen i figur 3-9 viser utviklingen i forventet relativ volatilitet fra desember 1998. Figuren viser at det har vært en reduksjon i forventet relativ volatilitet siden halvårsskiftet 2006. Forventet relativ volatilitet var 26 basispunkter ved utgangen av kvartalet. I ettertid kan vi bruke variasjonen i avviket mellom avkastningen av den faktiske porteføljen og av referanseporteføljen (dvs. variasjonen i meravkastningen) som et mål for hva den relative markedsrisikoen faktisk har vært (den blå linjen i figuren). Denne volatiliteten er beregnet som årsrate fra 12 måneders rullerende vinduer.
Figur 3-9: Forventet relativ volatilitet og faktisk relativ volatilitet (basispunkter)

Norges Bank tester om faktisk meravkastning i fondet varierer i tråd med hva en skulle forvente ut fra den risikomodellen som benyttes. Dette er illustrert i figur 3-10. Figuren viser realisert månedlig meravkastning fra oktober 2002 (punkter) og konfidensintervall målt ved standardavvik.
Modellen tilsier at i omlag 67 prosent av tilfellene skal den faktiske avkastningen ligge innenfor intervallet dannet av de grønne linjene. Tilsvarende for de oransje og røde intervallene er henholdsvis 95 og 99 prosent. Figuren indikerer at faktisk avkastning er i tråd med det en skal forvente ut fra den risikomodellen som benyttes, og analyser av lengre tidsserier gir tilsvarende resultater.
Figur 3-10: Konfidensintervall for risiko og realisert meravkastning (basispunkter)

Figur 3-11 viser utviklingen i forventet relativ volatilitet i aksje- og renteforvaltningen de siste 12 måneder. Den relative risikoen er høyere i aksjeforvaltningen enn i renteforvaltningen.
Figur 3-11: Forventet relativ volatilitet ved hver månedslutt siste 12 måneder (basispunkter, målt i norske kroner)

Informasjonsrate
Informasjonsraten er et mål på dyktighet i aktiv forvaltning. Denne raten er forholdstallet mellom brutto meravkastning pr. år og relativ markedsrisiko (her målt som faktisk standardavvik for brutto meravkastning). Som gjennomsnitt fra første kvartal 1998 til og med andre kvartal 2007 har informasjonsraten for fondet vært på 1,34 målt som årsrate. Tabell 3-7 gir en historisk oversikt over informasjonsraten for fondet samlet og for hver aktivaklasse.
Tabell 3-7: Informasjonsrater
|
Periode |
Fondet |
Aksjer |
Renter |
|
Siste 12 måneder |
1,64 |
1,19 |
1,91 |
|
Siden 2002 |
1,76 |
1,10 |
3,04 |
|
Siden 1999 |
1,42 |
1,12 |
2,06 |
Overholdelse av retningslinjer for forvaltningen
Finansdepartementet har gjennom forskrift og utfyllende retningslinjer for fondet fastsatt grenser for risiko og eksponering. Disse grensene og den faktiske tilpasningen i porteføljen fremgår av tabell 3-8. Det var i løpet av kvartalet ingen brudd på investeringsretningslinjene. I henhold til retningslinjene fra Finansdepartementet skal referanseporteføljen for egenkapitalinstrumenter være basert på en skattejustert FTSE All-World indeks. I 2006 benyttet Norges Bank feil skattesatser for enkelte land, noe som medførte at den rapporterte meravkastningen for fondet var noe høyere enn det som faktisk var tilfelle. Basert på korrekte tall skulle meravkastningen for 2006 vært 14 basispunkter og ikke 15 basispunkter. Feilen er korrigert i rapportert meravkastning for annet kvartal 2007. Uten korreksjonen ville oppnådd meravkastning i annet kvartal 2007 vært 30 basispunkter.
Tabell 3-8: Forskriftens og retningslinjenes grenser for risiko og eksponering
| |
Risiko |
Grenser |
Faktisk |
| |
|
|
30.06.06 |
30.09.06 |
31.12.06 |
31.03.07 |
30.06.07 |
|
§5 |
Markeds- risiko |
Maksimalt 1,5 prosent- poeng relativ volatilitet |
0,50 |
0,33 |
0,28 |
0,32 |
0,26 |
|
§4 |
Aktiva- fordeling10 |
Rentebærende instrumenter 30-70% |
59,5 |
59,8 |
59,3 |
59,9 |
57,7 |
| |
|
Egenkapital- instrumenter 30-70% |
40,5 |
40,2 |
40,7 |
40,1 |
42,3 |
|
§4 |
Markeds- fordeling aksjer |
Europa 40-60% |
49,0 |
49,1 |
50,1 |
49,7 |
49,7 |
| |
|
Amerika og Afrika 25-45% |
36,1 |
35,5 |
34,4 |
35,0 |
35,1 |
| |
|
Asia og Oseania 5-25% |
14,9 |
15,4 |
15,5 |
15,3 |
15,2 |
| |
Valuta- fordeling renter |
Europa 50-70% |
60,8 |
59,8 |
60,4 |
59,7 |
60,0 |
| |
|
Amerika og Afrika 25-45% |
32,6 |
34,7 |
34,3 |
35,0 |
34,6 |
| |
|
Asia og Oseania 0-15% |
6,6 |
5,5 |
5,3 |
5,3 |
5,4 |
|
§6 |
Eierandel |
Maks 5% av et selskap |
4,69 |
4,50 |
4,50 |
4,50 |
4,99 |
Tabell 3-9 viser sammensetningen av rentepapirporteføljen (renteporteføljen eksklusive pengemarkedsplasseringer) basert på kredittvurderingenetil Moody`s og Standard & Poor`s (S&P). I tabellen er statspapirer og statsgaranterte rentepapirer uten kredittvurdering gitt utstederlandets kredittvurdering. Renteporteføljen består foruten langsiktige rentepapirer også av rentebærende instrumenter med kortere løpetid.
Tabell 3-9: Porteføljen av rentebærende verdipapirer pr. 30. juni 2007 fordelt etter kredittvurdering (prosent av markedsverdi)
|
Moody's |
Standard & Poor's |
|
Karakter |
Prosent av total |
Karakter |
Prosent av total |
|
Aaa |
49,26 |
AAA |
44,51 |
|
Aa |
20,20 |
AA |
14,87 |
|
A |
15,85 |
A |
19,07 |
|
Baa |
8,41 |
BBB |
9,78 |
|
Ba |
0,68 |
BB |
0,88 |
|
Lavere |
0,32 |
Lavere |
0,31 |
|
Ingen vurdering |
5,28 |
Ingen vurdering |
10,58 |
Kostnader
Forvaltningsavtalen mellom Finansdepartementet og Norges Bank fastsetter prinsippene for den godtgjøring Norges Bank skal motta for forvaltningen av Statens pensjonsfond - Utland. For 2007 skal godtgjøringen dekke de faktiske kostnadene banken har, forutsatt at disse kostnadene er lavere enn et tak på 0,10 prosent av fondets gjennomsnittlige markedsverdi. I tillegg dekkes honorarer til eksterne forvaltere som følge av oppnådd meravkastning. Avtaler om avkastningsavhengige honorarer er inngått med de fleste eksterne aktive forvaltere, etter prinsipper som er godkjent av Finansdepartementet.
Norges Bank Investment Management (NBIM) forvalter foruten Pensjonsfondet også Statens petroleumsforsikringsfond og den største delen av Norges Banks valutareserver. Honorarer til eksterne forvaltere og eksterne oppgjørs- og depotinstitusjoner faktureres separat for hvert av fondene. De øvrige driftskostnadene er felles for alle de fond som forvaltes av Norges Bank Investment Management (NBIM). Felleskostnadene fordeles på de tre fondene ved hjelp av en fordelingsnøkkel. Felleskostnadene omfatter også kostnader for støttefunksjoner utført av andre deler av Norges Bank. Omfanget av den siste typen kostnader er beregnet etter de retningslinjene som gjelder for forretningsdrift i Norges Bank.
Kostnadene i forvaltningen i første halvår 2007 utgjorde 0,09 prosent i årsrate av gjennomsnittlig markedsverdi av fondet (jf. tabell 3-10). Sett bort fra avkastningsavhengige honorarer til eksterne forvaltere utgjorde kostnadene 0,08 prosent av markedsverdien. For den interne aksjeforvaltningen var det en nedgang i forholdstallet mellom kostnader og beløp under forvaltning fra første halvår 2006 til første halvår 2007, mens forholdstallet økte i den interne renteforvaltningen. Kostnadsøkningen innenfor renteforvaltningen har i første rekke sammenheng med innføring av et nytt porteføljeforvaltningssystem, som vil tilrettelegge for utvidelse av instrumentbruken i forvaltningen.
Kostnadene fordeles på intern og ekstern forvaltning ved hjelp av fordelingsnøkler for de interne kostnadene og depotkostnadene. Anslagsvis 56 prosent av kostnadene gjaldt ekstern forvaltning, mens om lag 21 prosent av fondets portefølje forvaltes av eksterne. Enhetskostnadene i intern forvaltning var om lag 0,05 prosentpoeng, mot 0,24 prosentpoeng i ekstern forvaltning. Eksterne kostnader i forhold til beløp under forvaltning var lavere i første halvår 2007 enn i første halvår 2006, som følge av en betydelig reduksjon i avkastningsavhengige honorarer til eksterne forvaltere.
Tabell 3-10: Forvaltningskostnader i første halvår 2007 (i tusen kroner og i prosent av gjennomsnittlig portefølje)
| |
Første halvår 2007 |
Første halvår 2006 |
| |
1000 kroner |
Prosent |
1000 kroner |
Prosent |
|
Interne kostnader i aksjeforvaltningen |
135 179 |
|
96 396 |
|
|
Kostnader til aksjedepot og oppgjør |
39 842 |
|
43 775 |
|
|
Samlede kostnader i den interne aksjeforvaltningen |
175 021 |
0,07 |
140 171 |
0,08 |
|
Interne kostnader i renteforvaltningen |
137 207 |
|
76 886 |
|
|
Kostnader til rentedepot og oppgjør |
54 860 |
|
33 756 |
|
|
Samlede kostnader i den interne renteforvaltningen |
192 067 |
0,04 |
110 642 |
0,03 |
|
Minimumshonorarer til eksterne forvaltere |
260 800 |
|
194 441 |
|
|
Avkastningsavhengige honorarer til eksterne forvaltere |
134 266 |
|
225 392 |
|
|
Andre kostnader ved ekstern forvaltning |
76 271 |
|
55 645 |
|
|
Samlede kostnader i den eksterne forvaltningen |
471 337 |
0,24 |
475 478 |
0,31 |
|
Sum alle forvaltningskostnader |
838 425 |
0,09 |
726 291 |
0,10 |
|
Sum forvaltningskostnader, eksklusive avkastningsavhengige honorarer |
704 159 |
0,08 |
500 899 |
0,07 |
Hovedpunkter fra andre kvartal 2007:
Investeringsporteføljen
- Markedsverdi 224,0 milliarder kroner pr. 30. juni
- Periodeavkastning målt i internasjonal valuta:
- Samlet: 2,28 prosent
- Aksjeforvaltningen: 7,14 prosent
- Renteforvaltningen: -1,16 prosent
- Meravkastning 0,20 prosent
Petrobufferporteføljen
- Overført 67,5 milliarder kroner til Statens pensjonsfond - Utland
- Tilført 33,8 milliard kroner fra SDØE
- Tilført 34,4 milliarder kroner fra Norges Banks egne valutakjøp
- Markedsverdi 3,5 milliarder kroner pr. 30. juni
- Periodeavkastning -2,6 prosent målt i norske kroner
Investeringsporteføljen
Markedsverdien av investeringsporteføljen var ved utgangen av andre kvartal 224,0 milliarder kroner, noe som er en nedgang på 0,3 milliarder i løpet av kvartalet. Positiv avkastning på investerte midler økte verdien med 5,1 milliarder kroner, mens en sterkere kronekurs i forhold til de valutaer porteføljen er investert i reduserte verdien med 5,4 milliarder kroner. Endring i kronekursen har imidlertid ingen betydning for porteføljens internasjonale kjøpekraft.
Tabell 4-1 viser markedsverdien ved de siste kvartalsskifter, og endringen i markedsverdi i andre kvartal 2007 fordelt på tilførsel, avkastning i internasjonal valuta og endring i kronens internasjonale verdi.
Tabell 4-1: Investeringsporteføljens markedsverdi de siste kvartalsskifter, og endringen i markedsverdi i andre kvartal 2007 (millioner kroner)
| |
Aksjeforvaltningen |
Renteforvaltningen |
Totalt |
|
30. juni 2006 |
79 754 |
125 934 |
205 688 |
|
30. sept. 2006 |
87 672 |
135 407 |
223 079 |
|
31. des 2006 |
93 143 |
132 374 |
224 517 |
|
31. mar. 2007 |
92 860 |
131 408 |
224 269 |
|
Tilførsel |
300 |
-300 |
- |
|
Avkastning |
6 580 |
-1 501 |
5 079 |
|
Endring i kroneverdi |
-2 297 |
-3 073 |
-5 370 |
|
30. juni 2007 |
97 443 |
126 535 |
223 978 |
Figur 4-1 viser utviklingen i porteføljens markedsverdi målt i norske kroner siden 1998.
Figur 4-1: Markedsverdien av investeringsporteføljen 1998 - 2007 (milliarder kroner)

Porteføljens avkastning
Investeringsporteføljen hadde i andre kvartal 2007 en periodeavkastning på 2,28 prosent, målt i forhold til referanseporteføljens valutakurv, se tabell 4-2. Målt i norske kroner var totalavkastningen i andre kvartal på -0,13 prosent. Lavere avkastning målt i norske kroner skyldes at kronen i løpet av kvartalet har blitt sterkere i forhold til valutaene i referanseporteføljen.
Tabell 4-2: Investeringsporteføljens avkastning andre kvartal 2007 (prosent).
| |
Avkastningen målt i referanseporteføljens valutakurv |
Avkastningen målt i norske kroner |
| |
Faktisk portefølje |
Referanse-
portefølje |
Faktisk portefølje |
Referanse-
portefølje |
Meravkastning |
|
Første kvartal |
1,43 |
1,41 |
-0,11 |
-0,13 |
0,02 |
|
April |
1,70 |
1,63 |
0,51 |
0,44 |
0,07 |
|
Mai |
1,03 |
0,96 |
1,69 |
1,63 |
0,06 |
|
Juni |
-0,45 |
-0,52 |
-2,28 |
-2,35 |
0,07 |
|
Andre kvartal |
2,28 |
2,08 |
-0,13 |
-0,32 |
0,20 |
|
Hittil i år |
3,74 |
3,51 |
-0,24 |
-0,46 |
0,22 |
Brutto avkastning i andre kvartal 2007 var 0,20 prosentpoeng høyere enn avkastningen på referanseporteføljen. Regnet som absolutt beløp utgjorde meravkastningen 443 millioner kroner. Det var særlig den interne aksjeforvaltningen som bidro til meravkastningen, med det var positive bidrag fra både intern og ekstern renteforvaltningen.
I andre kvartal påløp det transaksjonskostnader ved at det ble overført 300 millioner kroner fra rente- til aksjeporteføljen. Norges Bank har estimert de direkte og indirekte transaksjonskostnadene knyttet til innfasingen til 700 tusen kroner i andre kvartal 2007. Dette utgjorde 0,23 prosent av det totale overføringsbeløpet. Referanseporteføljen er ikke justert for disse påførte transaksjonskostnadene. Dermed er den målte meravkastningen lavere enn den ville ha vært uten kostnadene knyttet til overføringen.
Fra 1998 har den gjennomsnittlige kvartalsavkastningen målt i valuta vært 1,49 prosent. Figur 4-2 viser avkastningen hvert kvartal målt mot porteføljens valutakurv. Det har vært negativ avkastning i 7 av 38 kvartaler.
Figur 4-2: Kvartalsvis avkastning fra 1998 til 2007 (prosent)

Den prosentvise avkastningen av investeringsporteføljen fra og med 1998 er vist i tabell 4-3. Her er avkastningen regnet i forhold til porteføljens valutakurv. Til og med 2000 var hele porteføljen investert i stats- eller statsgaranterte obligasjoner, mens det siden 2001 også har vært aksjer i porteføljen og fra 2003 ikke-statsgaranterte obligasjoner.
Tabell 4-3: Årlige avkastningsrater for investeringsporteføljen (målt i porteføljens valutakurv prosent pr. år)
| |
Nominell årlig
avkastning |
Årlig prisvekst11 |
Forvaltnings- kostnader |
Årlig netto real- avkastning |
Årlig brutto mer- avkastning |
|
Fra 01.01.98 |
6,04 |
1,87 |
0,06 |
4,04 |
0,21 |
|
Fra 01.01.99 |
5,61 |
1,98 |
0,06 |
3,50 |
0,25 |
|
Fra 01.01.00 |
6,54 |
2,06 |
0,07 |
4,33 |
0,26 |
|
Fra 01.01.01 |
6,25 |
2,05 |
0,07 |
4,04 |
0,28 |
|
Fra 01.01.02 |
6.96 |
2,19 |
0,07 |
4,60 |
0,31 |
|
Fra 01.01.03 |
8,05 |
2,22 |
0,06 |
5,64 |
0,30 |
|
Fra 01.01.04 |
7,98 |
2,43 |
0,06 |
5,37 |
0,23 |
|
Fra 01.01.05 |
8,09 |
2,43 |
0,06 |
5,46 |
0,28 |
|
Fra 01.01.06 |
7,43 |
2,47 |
0,06 |
4,78 |
0,25 |
Tabellen viser at årlig netto realavkastning siden 1. januar 1998 har vært 4,04 prosent, etter fradrag for prisstigning og forvaltningskostnader. Høyre kolonne i tabellen viser at brutto meravkastning i forhold til porteføljens referanseportefølje i gjennomsnitt har vært på 0,21 prosentpoeng pr. år siden 1.1.1998.
Figur 4-3: Akkumulert avkastning av investeringsporteføljen 1998-2007 (milliarder kroner)
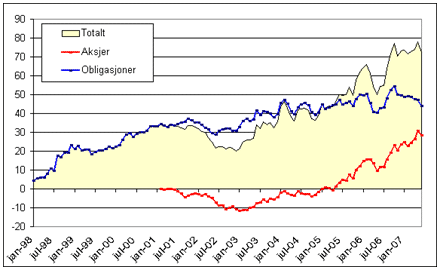
Porteføljens akkumulerte avkastning i perioden 1. januar 1998 til utgangen av andre kvartal 2007 var 73 milliarder kroner. Det er vist ved det gule feltet i figur 4-3. Fra 2001, som var det første året med aksjeplasseringer i investeringsporteføljen, er akkumulert avkastning 39 milliarder kroner. 28 milliarder eller 73 prosent av den akkumulerte avkastningen i denne perioden kommer fra aksjeplasseringene. Den røde linjen i figuren viser utviklingen i akkumulert avkasting av aksjeinvesteringene. Fra januar 2001 til april 2005 var det negativ akkumulert avkastning av aksjeplasseringene.
Den blå linjen i figuren viser at avkastningen av renteinvesteringene har hatt en langt mer stabil utvikling. Akkumulert avkastning av renteinvesteringene siden 1998 var 44 milliarder kroner ved utgangen av kvartalet. I den perioden som investeringsporteføljen har inneholdt både aksje- og renteinvesteringer, er den akkumulerte avkastningen på renteinvesteringene 11 milliarder kroner eller 27 prosent av porteføljens samlede akkumulerte avkastning siden 2001.
Den akkumulerte avkastningen fra 1. januar 1998 har vært 74,6 prosent for den faktiske porteføljen og på 71,3 prosent for referanseporteføljen (figur 4-4). Forskjellen mellom de to avkastningstallene er den brutto meravkastningen som er oppnådd i forvaltningen; til sammen 3,3 prosentpoeng siden 1998.
I beløp har summen av oppnådd meravkastning vært 2,6 milliarder kroner. Figuren viser også at det er oppnådd meravkastning i 29 av de 38 kvartalene siden 1. januar 1998.
Figur 4-4: Indeks for akkumulert faktisk avkastning og referanseavkastning (31.12.1997=100, venstre akse) og kvartalsvis brutto meravkastning i prosentpoeng (høyre akse) 1998-2007

Renteforvaltningen
Markedsverdien av renteporteføljen falt med 4,9 milliarder kroner i andre kvartal til 126,5 milliarder kroner. Negativ avkastning av renteinvesteringene og omveksling til aksjer bidro til verdinedgangen med henholdsvis 1,5 og 0,3 milliarder kroner. Sterkere kronekurs reduserte porteføljen med 3,1 milliarder kroner. Endring i kronekursen har imidlertid ingen betydning for porteføljens internasjonale kjøpekraft.
Om lag 84 prosent av porteføljen forvaltes internt i Norges Bank med bruk av både utvidet indeksforvaltning, der hovedformålet er å oppnå markedseksponering i samsvar med referanseporteføljen, og aktive strategier med sikte på å oppnå meravkastning i forhold til referanseporteføljen.
Aksjeforvaltningen
Markedsverdien av aksjeporteføljen økte med 4,6 milliarder kroner til 97,4 milliarder kroner ved utgangen av kvartalet. Porteføljen ble tilført 0,3 milliarder kroner fra renteporteføljen, avkastningen av aksjeinvesteringene var 6,6 milliarder, mens en sterkere kronekurs bidro til å redusere verdien av porteføljen med 2,3 milliarder kroner. Endring i kronekursen har imidlertid ingen betydning for porteføljens internasjonale kjøpekraft. Ved utgangen av kvartalet var hele aksjeporteføljen internt forvaltet i Norges Bank.
Markedsrisiko
Hovedstyrets retningslinjer definerer en grense for markedsrisikoen i den faktiske porteføljen i forhold til referanseporteføljen. Denne relative markedsrisikoen skal alltid være lavere enn 1,5 prosentpoeng forventet relativ volatilitet.
Figur 4-5 viser at den relative markedsrisikoen de siste 12 månedene har ligget godt innenfor den øvre grensen. Ved utgangen av kvartalet var forventet relativ volatilitet på 0,30 prosentpoeng.
Figur 4-5: Forventet relativ volatilitet ved hver månedslutt siste 12 måneder (basispunkter)

Informasjonsrate
Informasjonsraten er et mål på dyktighet i operativ forvaltning. Denne raten er forholdstallet mellom brutto meravkastning pr. år og relativ markedsrisiko (her målt som faktisk standardavvik for brutto meravkastning). Regnet fra 1. juli 1998 har den årlige gjennomsnittlige informasjonsraten (forholdstallet mellom brutto meravkastning og markedsrisiko) vært på 0,94.
Tabell 4-4 gir en historisk oversikt over informasjonsraten for fondet samlet og for hver aktivaklasse.
Tabell 4-4: Informasjonsrater
|
Periode |
Porteføljen |
Aksjer |
Renter |
|
Siste 12 måneder |
2,31 |
0,79 |
1,87 |
|
Siden 2002 |
1,82 |
-0,41 |
2,62 |
|
Siden 1999 |
1,44 |
N.A.12 |
2,02 |
Overholdelse av retningslinjer for forvaltningen
Tabell 4-5 gir en oversikt over risiko og eksponering i investeringsporteføljen ved utgangen av hvert kvartal det siste året. Det var ingen brudd på hovedstyrets investerningsretningslinjer i andre kvartal.. I henhold til retningslinjene fra hovedstyret skal referanseporteføljen for egenkapitalinstrumenter være basert på en skattejustert FTSE All-World indeks. I 2006 ble det benyttet feil skattesatser for enkelte land, noe som medførte at den rapporterte meravkastningen for fondet var noe høyere enn det som faktisk var tilfelle. Basert på korrekte tall skulle meravkastningen for 2006 vært 12 basispunkter og ikke 13 basispunkter. Feilen er korrigert i rapportert meravkastning for annet kvartal 2007. Uten korreksjonen ville oppnådd meravkastning i annet kvartal 2007 vært 21 basispunkter.
Tabell 4-5: Risiko og eksponering
|
Risiko |
|
Faktisk |
| |
|
30.06.06 |
30.09.06 |
31.12.06 |
31.03.07 |
30.06.07 |
|
Markedsrisiko (prosentpoeng) |
Relativ volatilitet |
0,25 |
0,21 |
0,17 |
0,22 |
0,30 |
|
Aktivafordeling |
Obligasjoner |
61,2 |
60,7 |
59,0 |
58,6 |
56,5 |
|
Aksjer |
38,8 |
39,3 |
41,0 |
41,4 |
43,5 |
|
Markeds- fordeling aksjer |
Europa |
50,9 |
51,2 |
52,4 |
53,5 |
54,3 |
|
Amerika |
35,6 |
35,5 |
34,6 |
33,3 |
32,5 |
|
Asia/Oseania |
13.5 |
13,3 |
13,0 |
13,3 |
13,3 |
|
Markeds- fordeling obligasjoner |
Europa |
61,3 |
58,4 |
59,7 |
60,2 |
60,7 |
|
Amerika |
32,4 |
35,7 |
35,0 |
34,2 |
33,7 |
|
Asia/Oseania |
6,2 |
5,9 |
5,3 |
5,7 |
5,6 |
|
Eierandel (prosent) |
Største eierandel Maks. 5% |
0,82 |
0,95 |
1,27 |
2,29 |
4,53 |
Tabell 4-6 viser sammensetningen av obligasjonsporteføljen (renteporteføljen eksklusive pengemarkedsplasseringer) basert på kredittvurderingene til Moody's og Standard & Poor's (S&P). I tabellen er statsobligasjoner og statsgaranterte obligasjoner uten kredittvurdering gitt utstederlandets kredittvurdering.
Tabell 4-6: Obligasjonsporteføljen pr. 30. juni 2007 fordelt etter kredittvurdering (prosent av markedsverdi)
|
Moody's |
Standard & Poor's |
|
Karakter |
Prosent av total |
Karakter |
Prosent av total |
|
Aaa |
51,09 |
AAA |
46,81 |
|
Aa |
18,04 |
AA |
12,91 |
|
A |
13,38 |
A |
16,79 |
|
Baa |
7,73 |
BBB |
8,93 |
|
Ba |
1,20 |
BB |
1,53 |
|
Lavere rating |
0,74 |
Lavere rating |
0,83 |
|
Ingen rating |
7,82 |
Ingen rating |
12,20 |
Kostnader
Kostnadene i NBIMs forvaltning består dels av honorarer til eksterne forvaltere og depotinstitusjoner, og dels av Norges Banks interne driftskostnader. Medregnet avkastningsavhengige honorarer utgjorde samlede kostnader ved NBIMs forvaltning av investeringsporteføljen i første halvår 2007 76,8 millioner kroner, noe som tilsvarer 0,07 prosent av gjennomsnittlig portefølje (årsrate).
Petrobufferporteføljen
Tilførsler til petrobufferporteføljen og overføringer til Statens pensjonsfond - Utland i andre kvartal 2007
Tabell 4-7 gir en oversikt over tilførsler til petrobufferporteføljen og overføringer til Statens pensjonsfond - Utland i andre kvartal 2007. Fra SDØE fikk porteføljen tilført 33,8 milliarder kroner i løpet av kvartalet. I tillegg fikk porteføljen tilført valuta fra Norges Banks kjøp i markedet for til sammen 34,4 milliarder kroner i andre kvartal
Overføringen til Pensjonsfondet var på 67,5 milliarder kroner i andre kvartal 2007.
Tabell 4-7: Tilførsler til og overføringer fra petrobufferporteføljen i andre kvartal 2007 (millioner kroner)
|
Periode |
Tilført fra SDØE |
Valutakjøp i markedet |
Overført til Pensjons-fondet |
Markedsverdi ved kvartals-/ månedsslutt |
|
Første kvartal |
38 791 |
34 429 |
93 419 |
- |
|
April |
12 729 |
11 386 |
23 569 |
3 622 |
|
Mai |
12 668 |
10 797 |
23 696 |
3 438 |
|
Juni |
8 397 |
12 245 |
20 276 |
3 497 |
|
Andre kvartal |
33 794 |
34 428 |
67 542 |
- |
|
Hittil i år |
72 585 |
68 858 |
160 960 |
- |
Størrelse og avkastning
Ved utgangen av andre kvartal 2007 var markedsverdien til petrobufferporteføljen 3,5 milliarder kroner sammenlignet med 3,2 milliarder kroner den 31. mars 2007. Petrobufferporteføljen hadde i andre kvartal en avkastning på -2,6 prosent målt i norske kroner. I absolutt beløp tilsvarer dette -389 millioner kroner.
Hovedpunkter fra andre kvartal 2007:
- Markedsverdi 15,7 milliarder kroner pr. 30. juni
- Periodeavkastning -0,54 prosent målt i internasjonal valuta
- Periodeavkastning -2,72 prosent målt i norske kroner
- Meravkastning -0,04 prosent
- Premieinnbetaling fra Staten 1,1 milliarder kroner
- Skadeutbetalinger for 83,8 millioner kroner
Fondets markedsverdi
Fondets internasjonale portefølje hadde ved utgangen av andre kvartal 2007 en markedsverdi på 15,7 milliarder kroner. I tillegg hadde arbeidskontoen i norske kroner en saldo på 152,5 millioner kroner. Markedsverdiene av Petroleumsforsikringsfondets valutaporteføljer ved utgangen av hvert kvartal det siste året fremgår av tabell 5-1.
Tabell 5-1: Markedsverdien av Petroleumsforsikringsfondet ved utgangen av hvert kvartal (millioner kroner)
| |
30.06.2006 |
30.09.2006 |
31.12.2006 |
31.03.2007 |
30.6.2007 |
|
EUR |
7 389 |
7 696 |
7 596 |
7 544 |
7 839 |
|
GBP |
2 220 |
2 349 |
2 343 |
2 293 |
2 349 |
|
USD |
5 092 |
5 492 |
5 248 |
5 246 |
5 492 |
|
Total markedsverdi |
14 700 |
15 535 |
15 184 |
15 084 |
15 680 |
Fondets avkastning
I andre kvartal 2007 var Petroleumsforsikringsfondets avkastning -0,54 prosent målt i valutakurven som svarer til sammensetningen av referanseporteføljen jf. tabell 5-2. Målt i norske kroner var avkastningen på -2,72 prosent. Forskjellen skyldes at kronen i løpet av kvartalet ble sterkere i forhold til de valutaslagene som inngår i referanseporteføljen. Den faktiske avkastningen var 0,04 prosentpoeng lavere enn avkastningen på referanseporteføljen.
Tabell 5-2: Avkastningen for Statens petroleumsforsikringsfond ( prosent)
| |
Målt i referanseporteføljens valutakurv |
Målt i norske kroner |
| |
Faktisk portefølje |
Referanse- portefølje |
Faktisk portefølje |
Referanse- portefølje |
Differanse |
|
Første kvartal |
0,81 |
0,74 |
-0,67 |
-0,74 |
0,06 |
|
April |
0,22 |
0,21 |
-0,83 |
-0,84 |
0,01 |
|
Mai |
-0,57 |
-0,55 |
0,03 |
0,06 |
-0,02 |
|
Juni |
-0,19 |
-0,17 |
-1,94 |
-1,92 |
-0,02 |
|
Andre kvartal |
-0,54 |
-0,51 |
-2,72 |
-2,69 |
-0,04 |
|
Hittil i år |
0,26 |
0,23 |
-3,38 |
-3,40 |
0,03 |
Forvaltningen
Hele fondet blir forvaltet internt i Norges Bank. Norges Bank følger en indeksnær investeringsstrategi for fondet, noe som innebærer at den faktiske porteføljen ikke avviker mye fra referanseporteføljen. Fondet er i hovedsak investert i statsobligasjoner og andre obligasjoner som er inkludert i Lehman-indeksens delsektor for andre offentlige obligasjoner ("Government-related"). I tillegg er det adgang til å investere i tyske panteobligasjoner utstedt mot sikkerhet i lån tatt opp av offentlig sektor ("offentliche Pfandbriefe"), i kortsiktige pengemarkedsinstrumenter og i ikke-børsnoterte rentederivater.
I løpet av kvartalet ble det foretatt skadeutbetalinger for 83,8 millioner kroner. Premieinnbetalingen for 2007 ble etter Stortingets vedtak i juni fastsatt til 1,1 milliarder kroner.
Markedsrisiko
Olje- og energidepartementets retningslinjer fastsetter en grense for markedsrisikoen i den faktiske porteføljen i forhold til referanseporteføljen. Denne relative markedsrisikoen skal alltid være lavere enn 0,75 prosentpoeng relativ volatilitet. Den relative markedsrisikoen har gjennom hele andre kvartal 2007 ligget godt innenfor den øvre grensen, jf. figur 5-1.
Figur 5-1: Forventet relativ volatilitet siste 12 måneder (basispunkter)

Retningslinjer for forvaltningen
Etter Olje- og energidepartementets retningslinjer skal gjennomsnittlig modifisert durasjon i hver valuta være 4 i referanseporteføljen og ikke høyere enn 5 i den faktiske porteføljen samlet. Tabell 5-3 viser at kravet til durasjon også i andre kvartal har vært oppfylt med god margin i hver av de valutaer fondet er investert i.
Tabell 5-3: Fondets modifiserte durasjon fordelt på valuta pr 30. juni 2007
|
Valuta |
Faktisk portefølje |
Referanseporteføljen |
|
EUR |
3,93 |
3,83 |
|
GBP |
4,19 |
3,98 |
|
USD |
4,04 |
4,10 |
|
SUM |
4,01 |
3,95 |
Tabell 5-4 gir en oversikt over de grenser for risikoeksponering som er fastsatt i forskriften og retningslinjene, og viser den faktiske tilpasning av porteføljen i forhold til grensene ved slutten av kvartalet. Det var ingen brudd på retningslinjene i andre kvartal 2007.
Tabell 5-4: Forskriftens og retningslinjenes grenser for risikoeksponering
|
Risiko |
Grenser |
Faktisk |
| |
|
30.06.06 |
30.09.06 |
31.12.06 |
31.03.07 |
30.06.07 |
|
Markedsrisiko |
Maksimalt 0,75 prosent- poeng relativ volatilitet |
0,08 |
0,06 |
0,06 |
0,16 |
0,22 |
|
Renterisiko |
Modifisert durasjon maks 5 |
3,98 |
3,98 |
3,93 |
4,00 |
4,01 |
Tabell 5-5 viser sammensetningen av obligasjonsporteføljen basert på kredittvurderingene til Moody's og Standard & Poor's. I tabellen er byråenes detaljerte inndeling slått sammen til hovedkarakterer, for eksempel ved at Moody's Aa inneholder både Aa1, Aa2 og Aa3. Videre er statsobligasjoner og statsgaranterte obligasjoner uten kredittvurdering gitt utstederlandets kredittvurdering.
Tabell 5-5: Porteføljen pr 30. juni 2007 fordelt etter kredittvurdering
|
Moody's |
Standard & Poor's |
|
Karakter |
Prosent av total markedsverdi |
Karakter |
Prosent av total markedsverdi |
|
Aaa |
69,00 |
AAA |
60,91 |
|
Aa |
23,50 |
AA |
18,56 |
|
A |
6,40 |
A |
17,27 |
|
Ingen rating13 |
1,10 |
Ingen rating |
3,26 |
Kostnader
Forvaltningsavtalen mellom Olje- og energidepartementet og Norges Bank fastsetter prinsippene for den godtgjøring Norges Bank skal motta for å utføre forvaltningen av Petroleumsforsikringsfondets portefølje. For 2007 ble det fastsatt en godtgjøringssats på 0,06 prosent av gjennomsnittlig markedsverdi av porteføljen. For første halvår 2007 utgjorde påløpt godtgjøring 4,5 millioner kroner.
Vedlegg 1: Regnskapsrapporter
1.1 Statens pensjonsfond - Utland
Tabell 1 viser fordelingen på ulike instrumenter slik den fremtrer i Norges Banks regnskap. Poster utenfor balansen vises i en egen tabell. Tabell 2 viser bokført avkastning, som i andre kvartal var -4 204 millioner kroner før forvaltningsgodtgjøringen til Norges Bank trekkes fra.
Tabell 1: Pensjonsfondets internasjonale portefølje pr 30. juni 2007 fordelt på instrumenter (millioner kroner)
| |
30.06.2006 |
31.12.2006 |
30.06.2007 |
|
Kortsiktige fordringer/gjeld inkl. innskudd i utenlandske banker |
-2 885 |
6 918 |
-7 094 |
|
Pengemarkedsplasseringer i utenlandske finansinstitusjoner mot sikkerhet i verdipapirer |
689 872 |
619 746 |
810 193 |
|
Innlån fra utenlandske finansinstitusjoner mot sikkerhet i verdipapirer |
-529 545 |
-728 414 |
-678 327 |
|
Utenlandske rentebærende verdipapirer |
746 861 |
1 166 941 |
1 009 280 |
|
Utenlandske aksjer |
600 826 |
720 256 |
799 253 |
|
Reguleringer av terminkontrakter og derivater |
17 |
-1 777 |
6 222 |
|
Total portefølje før forvaltningsgodtgjøring |
1 505 146 |
1 783 670 |
1 939 527 |
|
Skyldig forvaltningsgodtgjøring |
-726 |
-1 526 |
-838 |
|
Påløpt rådgivningshonorar |
0 |
-5 |
0 |
|
Total portefølje |
1 504 420 |
1 782 139 |
1 938 689 |
|
Poster utenfor balansen (i mill. kroner) |
30.06.2006 |
31.12.2006 |
30.06.2007 |
|
Forpliktelser |
|
|
|
|
Derivater og terminkontrakter, solgt |
1 134 791 |
1 228 557 |
1 825 295 |
|
Derivater og terminkontrakter, kjøpt |
1 133 381 |
1 241 246 |
1 795 551 |
|
Rettigheter |
|
|
|
|
Opsjoner solgt |
84 172 |
24 154 |
100 540 |
|
Opsjoner kjøpt |
50 687 |
131 203 |
125 402 |
Det er en mindre forskjell i markedsverdi mellom avkastnings- (jf. tabell 3-1) og regnskapsrapportering pr. 30.06.07. Dette skyldes forskjellig verdivurderingsmetode for pengemarkedspasseringer.
Inntekter og kostnader i valuta er i tabell 2 omregnet til norske kroner etter kursen på transaksjonstidspunktet og periodisert i henhold til regnskapsprinsippet.
Tabell 2: Bokført avkastning av Pensjonsfondets internasjonale portefølje pr 30. juni 2007 (millioner kroner)
|
30.06.2006 |
31.12.2006 |
31.03.2007 |
30.06.2007 |
|
Renteelementer |
18 325 |
43 014 |
13 518 |
27 151 |
|
Dividende |
8 909 |
14 232 |
3 411 |
11 810 |
|
Valutakursreguleringer14 |
-49 146 |
-24 232 |
-25 854 |
-69 666 |
|
Urealisert verdipapirtap/gevinst |
-55 504 |
13 592 |
-9 970 |
-12 806 |
|
Realisert verdipapirtap/gevinst |
29 629 |
47 482 |
17 407 |
31 390 |
|
Kurtasje |
-25 |
-6 |
-51 |
-97 |
|
Gevinst/tap futures |
-3 142 |
-3 329 |
-6 |
79 |
|
Gevinst opsjoner |
77 |
126 |
-91 |
120 |
|
Gevinst/tap aksjebytteavtaler |
1 402 |
2 174 |
-595 |
203 |
|
Gevinst/tap rentebytteavtaler |
3 570 |
3 183 |
1 333 |
6 714 |
|
Bokført avkastning på plasseringer |
-45 905 |
96 236 |
-898 |
-5 102 |
|
Påløpt forvaltningsgodtgjøring |
-726 |
-1 526 |
-386 |
-838 |
|
Påløpt rådgivningshonorar |
0 |
-5 |
0 |
0 |
|
Netto avkastning |
-46 631 |
94 705 |
-1 284 |
-5 940 |
1.2 Investeringsporteføljen
Tabell 1: Investeringsporteføljen pr 30. juni 2007 fordelt på instrumenter (millioner kroner)
| |
30.06.2006 |
31.12.2006 |
30.06.2007 |
|
Kortsiktige fordringer/gjeld inkl. innskudd i utenlandske banker |
-941 |
-9 593 |
-28 141 |
|
Pengemarkedsplasseringer i utenl. finansinst.mot sikkerhet i verdipapirer |
104 289 |
77 501 |
106 137 |
|
Innlån fra utenlandske finansinstitusjoner mot sikkerhet i verdipapirer |
-90 622 |
-99 350 |
-94 048 |
|
Utenlandske rentebærende papirer |
120 212 |
163 757 |
140 659 |
|
Utenlandske aksjer |
80 536 |
92 300 |
97 993 |
|
Regulering av terminkontrakter og derivater |
378 |
-100 |
1 401 |
|
Total portefølje |
213 852 |
224 515 |
15224 001 |
|
Poster utenfor balansen |
30.06.2006 |
31.12.2006 |
30.06.2007 |
|
Forpliktelser |
|
|
|
|
Derivater og terminkontrakter, solgt |
196 015 |
200 684 |
285 406 |
|
Derivater og terminkontrakter, kjøpt |
191 100 |
202 861 |
281 221 |
|
Rettigheter |
|
|
|
|
Opsjoner solgt |
10 835 |
8 851 |
29 773 |
|
Opsjoner kjøpt |
6 568 |
21 656 |
25 356 |
Tabell 2: Bokført avkastning av investeringsporteføljen pr 30. juni 2007 (millioner kroner)
|
Avkastning Investeringsporteføljen |
30.06.2006 |
31.12.2006 |
31.03.2007 |
30.06.2007 |
|
Renteelementer |
3 087 |
6 695 |
1 479 |
3 448 |
|
Dividende |
1 233 |
2 017 |
491 |
1 749 |
|
Valutakursreguleringer |
-7 608 |
-4 298 |
-3 159 |
-8 220 |
|
Urealisert verdipapirgevinst/tap |
-8 888 |
1 265 |
-2 249 |
-3 215 |
|
Realisert verdipapirgevinst/tap |
3 357 |
4 626 |
2 671 |
4 253 |
|
Kurtasje |
-2 |
-5 |
-1 |
-3 |
|
Gevinst/tap futures |
144 |
114 |
12 |
114 |
|
Gevinst/tap opsjoner |
10 |
26 |
-8 |
-13 |
|
Gevinst/tap aksjebytteavtaler |
91 |
130 |
11 |
76 |
|
Gevinst/tap rentebytteavtaler |
784 |
448 |
505 |
1 296 |
|
Andre driftskostnader |
-33 |
-64 |
-18 |
-36 |
|
Netto avkastning |
-7 825 |
10 954 |
-266 |
-551 |
1.3 Petrobufferporteføljen
Tabell 1: Petrobufferporteføljen pr 30. juni 2007 fordelt på instrumenter (millioner kroner)
| |
30.06.2006 |
31.12.2006 |
30.06.2007 |
|
Kortsiktige fordringer/gjeld inkl. innskudd i utenlandske banker |
2 452 |
12 447 |
18 361 |
|
Pengemarkedsplasseringer i utenl. finansinst.mot sikkerhet i verdipapirer |
14 560 |
8 510 |
3 051 |
|
Regulering av terminkontrakter og derivater |
24 |
0 |
-21 |
|
Gjeld til Statens pensjonsfond - Utland, uoppgjorte overføringer |
-23 907 |
0 |
-20 276 |
|
Total portefølje i følge regnskap |
-6 871 |
20 957 |
1 115 |
|
Ikke bokførte uoppgjorte kontrakter |
10 368 |
2 731 |
2 386 |
|
Valuta til forvaltning |
3 497 |
23 688 |
3 501 |
|
Poster utenfor balansen |
30.06.2006 |
31.12.2006 |
30.06.2007 |
|
Forpliktelser |
|
|
|
|
Forpliktelser |
|
|
|
|
Derivater og terminkontrakter, solgt |
1 860 |
0 |
13 172 |
|
Derivater og terminkontrakter, kjøpt |
1 860 |
0 |
13 172 |
|
Rettigheter |
|
|
|
Tabell 2: Bokført avkastning av petrobufferporteføljen pr 30. juni 2007 (millioner kroner)
|
Avkastning |
30.06.2006 |
31.12.2006 |
31.03.2007 |
30.06.2007 |
|
Renteelementer |
301 |
580 |
266 |
407 |
|
Valutakursreguleringer |
-692 |
-1 414 |
-544 |
-1 058 |
|
Andre driftskostnader |
-1 |
-1 |
-1 |
-1 |
|
Netto avkastning |
-392 |
-835 |
-279 |
-652 |
1.4 Statens petroleumsforsikringsfond
Tabell 1: Petroleumsforsikringsfondets internasjonale portefølje pr 30. juni 2007 fordelt på instrumenter (tusen kroner)
| |
30.06.2006 |
31.12.2006 |
30.06.2007 |
|
Kortsiktige fordringer/gjeld inkl. innskudd i utenlandske banker |
-990 679 |
-61 495 |
-601 952 |
|
Pengemarkedsplasseringer i utenl. finansinst.mot sikkerhet i verdipapirer |
2 104 500 |
2 768 751 |
3 025 780 |
|
Innlån fra utenlandske finansinstitusjoner mot sikkerhet i verdipapirer |
-14 156 |
0 |
0 |
|
Utenlandske rentebærende papirer |
12 491 997 |
12 611 428 |
12 165 403 |
|
Regulering av terminkontrakter og derivater |
-1 664 |
-3 381 |
-5 352 |
|
Total portefølje før forvaltningsgebyr |
13 859 999 |
15 315 302 |
1614 579 495 |
|
Skyldig forvaltningsgodtgjøring |
-4 156 |
-8 741 |
-4 514 |
|
Total portefølje |
13 585 843 |
15 306 561 |
14 574 981 |
|
Poster utenfor balansen (hele tusen) |
30.06.2006 |
31.12.2006 |
30.06.2007 |
|
Forpliktelser |
|
|
|
|
Rettigheter |
|
|
|
|
Derivater og terminkontrakter, solgt |
921 630 |
1 025 453 |
1 064 912 |
|
Derivater og terminkontrakter, kjøpt |
919 964 |
1 022 070 |
1 064 912 |
Tabell 2: Bokført avkastning av Statens petroleumsforsikringsfond pr 30. juni 2007 ( tusen kroner)
| |
30.06.2006 |
31.12.2006 |
31.03.2007 |
30.06.2007 |
|
Renteelementer |
299 431 |
663 863 |
176 266 |
353 967 |
|
Valutakursreguleringer |
-455 986 |
-96 302 |
-221 108 |
-548 697 |
|
Urealiserte verdiendringer |
-371 032 |
-279 557 |
-10 344 |
-247 291 |
|
Realiserte verdiendringer |
-36 248 |
-37 234 |
-45 526 |
-67 493 |
|
Andre driftskostnader |
5 |
5 |
0 |
0 |
|
Bokført avkastning på plasseringer |
-563 830 |
250 775 |
-100 711 |
-509 514 |
|
Påløpt forvaltningsgodtgjøring |
-4 156 |
-8 741 |
-2 273 |
-4 514 |
|
Netto avkastning |
-567 986 |
242 034 |
-102 985 |
-514 028 |
Vedlegg 2: Mandat og referanseportefølje
1. Statens pensjonsfond - Utland
Statens pensjonsfond ble opprettet av Stortinget ved lov av 20. desember 2005. Fondet består av to deler: Statens pensjonsfond - Utland (tidligere Statens petroleumsfond, etablert i 1990) og Statens pensjonsfond - Norge (Folketrygdfondet, etablert i 1967).
Finansdepartementet har delegert den operative forvaltningen av Statens pensjonsfond - Utland til Norges Bank. Mandatet for forvaltningen er presisert i forskrift og skriftlige retningslinjer fra departementet. Det er dessuten inngått en forvaltningsavtale som ytterligere regulerer forholdet mellom Finansdepartementet som oppdragsgiver og Norges Bank som operativ forvalter. Retningslinjer og forvaltningsavtale er tilgjengelig på Norges Banks nettsted.
Norges Bank skal etter forskriften søke å oppnå høyest mulig avkastning gitt de begrensninger som følger av forskriften. Bankens strategi for å oppnå meravkastning er presentert i tidligere årsberetninger. Finansdepartementet holdes orientert om forvaltningen gjennom kvartals- og årsrapporter, som også offentliggjøres.
|
Nye retningslinjer for fondets investeringer
Våren 2007 la Finansdepartementet frem Stortingsmelding nr 24 (2006-2007): Om forvaltningen av Statens pensjonsfond. Stortingen behandlet meldingen 12. juni 2007. I meldingen redegjorde Regjeringen for pensjonsfondets resultater og investeringsstrategi, og annonserte følgende endringer for Statens pensjonsfond - Utland:
- aksjeandelen økes fra 40 prosent til 60 prosent
- antallet selskaper utvides ved å inkludere segmentet for små børsnoterte selskaper i referanseporteføljen
- reguleringen av godkjente markeder og valutaer ble endret.
For en nærmere omtale av forslagene og vurderinger viser vi til Stortingsmeldingen, som er tilgjengelig på Finansdepartementets nettsted. Norges Bank har avtalt med departementet en tidsplan for gjennomføring av endringene. |
Finansdepartementet har vedtatt etiske retningslinjer for fondets investeringer. Det etiske grunnlaget skal fremmes gjennom tre virkemidler; eierskapsutøvelse for å fremme langsiktig finansiell avkastning, negativ filtrering og uttrekk av selskaper for å unngå å medvirke til uakseptable brudd på grunnleggende etiske normer. Norges Bank har ansvaret for eierskapsutøvelsen, i samsvar med departementets retningslinjer. Hovedstyret i Norges Bank har vedtatt prinsipper for denne eierskapsutøvelsen. Regjeringen har oppnevnt et etikkråd som skal gi tilrådning til Finansdepartementet om negativ filtrering og uttrekk av selskaper. Departementet fatter endelig vedtak om uttrekk av selskaper og gir instruks om dette til Norges Bank. Vedlegg 2 pkt. 4 gir en samlet oversikt over de selskaper som er trukket ut fra investeringsuniverset ved utgangen av andre kvartal 2007.
Finansdepartementet har angitt spesifiserte land og valutaer som inngår i fondets referanseportefølje. Referanseporteføljen består av konkrete aksjer og rentebærende verdipapirer og gjenspeiler oppdragsgiverens investeringsstrategi for Pensjonsfondet. Den er et viktig utgangspunkt for å styre risikoen i den operative forvaltningen og for å vurdere resultatene av Norges Banks forvaltning.
Den strategiske referanseporteføljen for fondet er satt sammen av FTSEs aksjeindekser for store og mellomstore selskaper i 27 land og av Lehman Global Aggregate og Lehman Global Real renteindekser i valutaene til 21 land. Aksjer utgjør 40 prosent av den strategiske referanseporteføljen, mens rentebærende instrumenter utgjør 60 prosent.17 Innenfor aksjedelen av referansen utgjør aksjer notert på børser i Europa 50 prosent, Amerika/Afrika 35 prosent og Asia/Oseania 15 prosent. Innenfor rentedelen er andelene 60 prosent i Europa, 35 prosent i Amerika og 5 prosent i Asia/Oseania.
Referanseportefølje pr 30. juni 2007 (prosent)
| |
Aksjer |
Renteinstrumenter |
|
Land for aksjereferansen
Valuta for rentereferansen |
Strategisk referanse- portefølje |
Faktisk referanse- portefølje |
Strategisk referanse- portefølje |
Faktisk referanse- portefølje |
|
Vekt aktivaklasser |
40,0 |
42,0 |
60,0 |
58,0 |
|
Belgia |
|
0,8 |
|
|
|
Finland |
|
0,9 |
|
|
|
Frankrike |
|
8,4 |
|
|
|
Hellas |
|
0,5 |
|
|
|
Irland |
|
0,6 |
|
|
|
Italia |
|
3,1 |
|
|
|
Nederland |
|
2,7 |
|
|
|
Portugal |
|
0,3 |
|
|
|
Spania |
|
3,2 |
|
|
|
Tyskland |
|
6,1 |
|
|
|
Østerrike |
|
0,4 |
|
|
|
Euro-området (EUR) |
|
27,0 |
|
47,8 |
|
Storbritannia (GBP) |
|
16,1 |
|
10,0 |
|
Danmark (DKK) |
|
0,6 |
|
0,7 |
|
Sveits (CHF) |
|
4,7 |
|
0,5 |
|
Sverige (SEK) |
|
2,0 |
|
1,2 |
|
Sum Europa |
50,0 |
50,4 |
60,0 |
60,1 |
|
USA (USD) |
|
30,5 |
|
32,8 |
|
Brasil |
|
0,9 |
|
|
|
Canada (CAD) |
|
2,1 |
|
2,1 |
|
Mexico |
|
0,5 |
|
|
|
Sør-Afrika |
|
0,7 |
|
|
|
Sum Amerika / Afrika |
35,0 |
34,7 |
35,0 |
35,0 |
|
Australia (AUD) |
|
2,6 |
|
0,2 |
|
Hong Kong |
|
1,3 |
|
|
|
Japan (JPY) |
|
8,0 |
|
4,4 |
|
New Zealand (NZD) |
|
0,1 |
|
0,1 |
|
Singapore (SGD) |
|
0,4 |
|
0,2 |
|
Sør-Korea |
|
1,5 |
|
|
|
Taiwan |
|
1,1 |
|
|
|
Sum Asia / Oseania |
15,0 |
14,9 |
5,0 |
5,0 |
Aktivaklasse- og regionvektene endres fortløpende som følge av endringer i markedsprisene på de papirer som inngår i referanseporteføljen. De månedlige tilførslene til Pensjonsfondet skal brukes til å bringe aktivaklasse- og regionvektene så langt tilbake mot de opprinnelige vektene som mulig, men ikke slik at det blir nødvendig å selge noe fra den eksisterende porteføljen. Dermed kan det også etter tilførsel av nye midler bli noe forskjell mellom den strategiske referanseporteføljen beskrevet ovenfor og den faktiske referanseporteføljen. Den siste er det løpende grunnlaget for risikostyringen og resultatmålingen i Pensjonsfondet.
Dersom den faktiske referanseporteføljen over tid ligger for langt fra den strategiske referanseporteføljen, utløses full rebalansering. Det ble ikke gjennomført slik rebalansering i andre kvartal 2007.
Vektene i den faktiske referanseporteføljen den 30. juni 2007 er vist i tabellen ovenfor. Vektene i rentereferansen gjelder den valuta verdipapirene lyder på. Det er derfor ikke oppgitt andeler for hvert land innenfor euroområdet.
2. Norges Banks valutareserver - investeringsporteføljen
Valutareservene skal kunne benyttes til intervensjoner i valutamarkedet som ledd i gjennomføringen av pengepolitikken eller ut fra hensynet til finansiell stabilitet. Reservene er delt inn i en pengemarkedsportefølje og en investeringsportefølje. I tillegg inngår det en petrobufferportefølje som skal samle opp de løpende kjøpene av valuta til Statens pensjonsfond - Utland. I Norges Bank forvaltes investeringsporteføljen og petrobufferporteføljen av Norges Bank Investment Management (NBIM), mens pengemarkedsporteføljen forvaltes av Norges Bank Pengepolitikk (PPO).
Norges Banks hovedstyre fastsetter retningslinjer for forvaltningen av valutareservene, og har delegert til sentralbanksjefen å gi utfyllende regler. Norges Bank Investment Management (NBIM) forvalter investeringsporteføljen i samsvar med retningslinjer fastsatt av hovedstyret og sentralbanksjefen. Hovedstyrets retningslinjer er tilgjengelige på Norges Banks nettsted. Hovedstyret vedtok 29. november 2006 visse endringer i referanseporteføljen til investeringsporteføljen. Regionvektene for renteporteføljen ble endret noe (Amerika fra 37 til 35 prosent og Europa fra 58 til 60 prosent), nedvektingsregelen for usikrede og pantesikrede obligasjoner utstedt av de store føderale boliglånsinstutusjonene i USA ble justert, og valutaene til New Zealand og Singapore ble inkludert i rentereferansen. Disse endringene ble implementert i første kvartal 2007.
Hovedstyret har fastsatt felles retningslinjer for utøvelse av eierskap i valutareservene og Statens pensjonsfond - Utland, og videre at selskaper som Finansdepartementet har besluttet å trekke ut fra pensjonsfondet også skal trekkes ut fra valutareservene. Vedlegg 2 pkt. 4 gir en samlet oversikt over de selskaper som er trukket ut fra investeringsuniverset.
Den strategiske referanseporteføljen for Investeringsporteføljen er satt sammen av FTSEs aksjeindekser for store og mellomstore selskaper i 27 land og av Lehman Global Aggregates renteindekser i valutaene til 21 land. Aksjer utgjør 40 prosent av den strategiske referanseporteføljen, mens rentebærende instrumenter utgjør 60 prosent. Innenfor aksjedelen av referansen utgjør aksjer notert på børser i Europa 50 prosent, Amerika /Afrika 35 prosent og Asia/Oseania 15 prosent. Innenfor rentedelen er andelene 60 prosent i Europa, 35 prosent i Amerika og 5 prosent i Asia/Oseania.
Vektene i den faktiske referanseporteføljen den 30. juni 2007 er vist i tabellen nedenfor. Vektene i rentereferansen gjelder den valuta verdipapirene lyder på. Det er derfor ikke oppgitt andeler for hvert land innenfor euroområdet.
Referanseportefølje pr 30. juni 2007 (prosent)
| |
Aksjer |
Renteinstrumenter |
|
Land for aksjereferansen
Valuta for rentereferansen |
Strategisk referanse- portefølje |
Faktisk referanse- portefølje |
Strategisk referanse- portefølje |
Faktisk referanse- portefølje |
|
Vekt aktivaklasser |
40,0 |
43,4 |
60,0 |
56,6 |
|
Belgia |
|
0,8 |
|
|
|
Finland |
|
1,0 |
|
|
|
Frankrike |
|
8,8 |
|
|
|
Hellas |
|
0,5 |
|
|
|
Irland |
|
0,6 |
|
|
|
Italia |
|
3,2 |
|
|
|
Nederland |
|
2,8 |
|
|
|
Portugal |
|
0,3 |
|
|
|
Spania |
|
3,4 |
|
|
|
Tyskland |
|
6,5 |
|
|
|
Østerrike |
|
0,4 |
|
|
|
Euro-området (EUR) |
|
28,3 |
|
47,9 |
|
Storbritannia (GBP) |
|
17,0 |
|
10,0 |
|
Danmark (DKK) |
|
0,6 |
|
0,7 |
|
Sveits (CHF) |
|
5,0 |
|
0,5 |
|
Sverige (SEK) |
|
2,1 |
|
1,2 |
|
Sum Europa |
50,0 |
53,0 |
60,0 |
60,2 |
|
USA (USD) |
|
28,8 |
|
32,8 |
|
Brasil |
|
0,9 |
|
|
|
Canada (CAD) |
|
2,0 |
|
2,1 |
|
Mexico |
|
0,5 |
|
|
|
Sør-Afrika |
|
0,6 |
|
|
|
Sum Amerika / Afrika |
35,0 |
32,7 |
35,0 |
34,9 |
|
Australia (AUD) |
|
2,5 |
|
0,2 |
|
Hong Kong |
|
1,2 |
|
|
|
Japan (JPY) |
|
7,6 |
|
4,3 |
|
New Zealand (NZD) |
|
0,1 |
|
0,1 |
|
Singapore (SGD) |
|
0,4 |
|
0,2 |
|
Sør-Korea |
|
1,4 |
|
|
|
Taiwan |
|
1,1 |
|
|
|
Sum Asia / Oseania |
15,0 |
14,3 |
5,0 |
4,9 |
3. Statens petroleumsforsikringsfond
Etter loven om Statens petroleumsforsikringsfond forestår Norges Bank den operative forvaltningen. Mandatet for forvaltningen er presisert i forskrift og skriftlige retningslinjer fra Olje- og Energidepartementet. Det er dessuten inngått en forvaltningsavtale som ytterligere regulerer forholdet mellom departementet som oppdragsgiver og Norges Bank som operativ forvalter. Retningslinjer og forvaltningsavtale er tilgjengelig på Norges banks nettsted.
Olje- og energidepartementet har fastsatt en strategisk referanseportefølje for fondet. Denne referanseporteføljen består av 50 prosent euro, 15 prosent britiske pund og 35 prosent amerikanske dollar. Referanseindeksen består av Lehman Global Aggregate Treasury (statsobligasjonsindekser) for de tre valutaene, samt et pengemarkedsinnskudd for å vekte renterisikoen målt ved modifisert durasjon i hver valuta til 4. I løpet av året varierer valutavektene med markedsutviklingen, men settes ved inngangen til juli måned hvert år tilbake til de strategiske valutavektene.
Tabellen nedenfor viser valutavektene i fondets strategiske og faktiske referanseportefølje pr. 30. juni 2007.
Referanseporteføljen pr 30. juni 2007 (prosent)
|
Valuta |
Strategisk referanseportefølje |
Faktisk referanseportefølje |
|
Euro |
50,0 |
50,0 |
|
GBP |
15,0 |
15,0 |
|
USD |
35,0 |
35,0 |
|
Sum |
100,0 |
100,0 |
4. Selskaper som er trukket ut fra investeringsuniverset
Finansdepartementet har i henhold til de etiske retningslinjene for Statens pensjonsfond - Utland besluttet at til sammen 21 selskaper er trukket ut fra fondets investeringsunivers. Beslutningene er basert på anbefalinger fra Etikkrådet. Bakgrunnen for uttrekkene er nærmer omtalt i pressemeldinger fra departementet. Tilrådingene fra Rådet er gjengitt på www.etikkradet.no. Tabellen nedenfor gir en oversikt over de selskaper som er trukket ut fra fondet. De samme selskaper er også trukket ut fra investeringsuniverset til Norges Banks valutareserver.
Selskaper som Finansdepartementet har trukket fra investeringsuniverset pr. 30. juni 200718
|
Dato |
Årsak |
Selskap |
|
26. april 2002 |
Produksjon av antipersonell landminer |
Singapore Technologies, Singapore |
|
31. august 2005 |
Produksjon av sentrale komponenter til klasebomber |
Alliant Techsystems Inc., U.S.A.
EADS Company N.V., Nederland19
EADS Finance B.V., Nederland19
General Dynamics Corporation, U.S.A.
L-3 Communications Holdings Inc., U.S.A.
Lockheed Martin Corporation, U.S.A.
Raytheon Company, U.S.A.
Thales SA, Frankrike |
|
31. desember 2005 |
Involvert i produksjon av kjernevåpen |
BAE Systems Plc, Storbritannia
Boeing Company, U.S.A.
Finmeccanica SpA, Italia
Honeywell International Inc., U.S.A.
Northrop Grumman Corp., U.S.A.
Safran SA, Frankrike
United Technologies Corp., U.S.A. |
|
31. mai 2006 |
Grove eller systematiske krenkelser av menneskerettighetene |
Wal-Mart Stores Inc
Wal-Mart de Mexico S.A |
|
31. mai 2006 |
Alvorlig miljøskade |
Freeport McMoRan Copper and Gold Inc |
|
30. november 2006 |
Produksjon av klasevåpen |
Poongsan Corporation, Sør-Korea |
|
31. mars 2007 |
Skader på miljøet |
DRD Gold Limited, Sør-Afrika |
Vedlegg 3: Metodegrunnlag for beregning av avkastning og transaksjonskostnader
Avkastningsberegningene følger internasjonalt anerkjente standarder. Alle finansielle instrumenter blir verdsatt til markedspriser og hovedregelen er at indeksleverandørenes priser benyttes for papirer som inngår i referanseindeksene20. For aksjer og rentepapirer som ikke inngår i referanseindeksen benyttes Bloomberg som prisingskilde. I tillegg blir enkelte rentederivater priset av prisleverandøren Reech samt at for enkelte aksjemarkeder benyttes priser direkte fra de lokale børsene. I beregningene er rentekostnader/-inntekter, aksjeutbytte og kildeskatt periodisert. For inngåtte ikke oppgjorte transaksjoner benyttes handledato for periodisering.
Innbetalinger til Fondet og overføringer mellom aksje- og renteporteføljene gjøres siste virkedag i hver måned. Avkastningen for hver måned kan da beregnes ved å se på månedlige endringer i markedsverdi, justert for inn- og utbetalinger. For lengre perioder, som kvartals-, års- og hittil i år avkastning, benyttes geometrisk avkastning. Det vil si at avkastningsindeksene for hver delperiode multipliseres. Denne avkastningen er således en tidsvektet avkastning av de enkelte måneders avkastning.
Avkastningen beregnes både i norske kroner og i lokal valuta. Avkastningen i norske kroner beregnes på grunnlag av markedsverdier i lokal valuta omregnet til norske kroner ved å benytte WM/Reuters valutakurser21.
Avkastningen målt i lokal valuta fremkommer ved å kalkulere den geometriske differansen mellom fondets avkastning målt i norske kroner og valutakurvens avkastning. Valutakurvens innhold tilsvarer referanseporteføljens valutavekter og avkastningen forteller hvor mye kronen har styrket/svekket seg målt mot referanseporteføljens valutafordeling. Differanseavkastningen fremkommer som en aritmetisk differanse mellom den faktiske porteføljen og referanseporteføljen.
Avkastningsberegningene utføres i et eget system som avstemmes mot regnskapssystemet. Avvik i markedsverdi mellom avkastningsmodellene og regnskapet forekommer i hovedsak på grunn av ulike vurderingsprinsipper for pengemarkedsplasseringer. I regnskapet blir det dessuten foretatt avsetninger til dekning av godtgjøringen til Norges Bank samt opptjente ikke innbetalte inntekter fra utlån av verdipapirer.
Norges Bank estimerer transaksjonskostnader ved innfasing av nye midler til Statens pensjonsfond - Utland. Nye midler blir overført til fondet i form av kontanter. Når midlene blir investert i verdipapirer (aksjer og obligasjoner), vil en pådra seg både direkte og indirekte kostnader. I tråd med vanlig markedspraksis er det fra og med 2005 valgt en modell der direkte og indirekte transaksjonskostnader beregnes hver for seg. Indirekte transaksjonskostnader består av tre hovedkomponenter; likviditetskostnader, markedspåvirkninger og alternativkostnader. Norges Banks modell beregner transaksjonskostnadene i renteporteføljen ved full "bid-ask spread". Indirekte transaksjonskostnader i aksjeporteføljen estimeres ved StockFactsPro®. Markedspåvirkning i rentemarkedet er en funksjon av sektor, markedsforhold, transaksjonsstørrelse, størrelse på utstedt lån og likviditeten til utsteder. I de fleste tilfeller er bidragene fra disse variablene neglisjerbare.
Vedlegg 4: Markedsrisiko
Finansdepartementets grense for relativ markedsrisiko i forvaltningen av Fondet er satt i forhold til risikomålet forventet relativ volatilitet. Målet er definert som forventet verdi av standardavviket til differansen mellom den årlige avkastningen på de faktiske investeringene og avkastningen på referanseporteføljen. Når avvikene fra referanseporteføljen er avgrenset ved en øvre grense for forventet relativ volatilitet, vil den faktiske avkastningen med høy sannsynlighet variere innenfor et bånd rundt avkastningen på referanseporteføljen. Jo lavere en setter grensen for markedsrisiko, desto snevrere blir båndet. Gitt en forventet relativ volatilitet på 1,5 prosentpoeng eller 150 basispunkter vil faktisk avkastning på porteføljen i to av tre år ventelig avvike med mindre enn 1,5 prosentpoeng fra referanseavkastningen.
Vedlegg 5: Om Norges Bank Investment Management (NBIM)
Norges Bank Investment Management (NBIM) er et eget virksomhetsområde i Norges Bank. Lederen for NBIM rapporterer til sentralbanksjefen. Hovedstyret har det overordnede ansvaret for virksomheten i Norges Bank (jf. organisasjonskartet). Representantskapet er bankens tilsynsorgan og vedtar bankens budsjett. Norges Banks revisjon rapporterer til representantskapet og utfører den løpende revisjonen av kapitalforvaltningen. Riksrevisjonen har ansvaret for den overordnede revisjonen av Statens pensjonsfond - Utland og Statens petroleumsforsikringsfond og bygger sitt arbeid på blant annet materialet fra Norges Banks revisjon.
Hovedstyret har det overordnede ansvaret for virksomheten i Norges Bank. Det består av syv medlemmer, alle oppnevnt av Kongen. Representantskapet, som består av femten medlemmer oppnevnt av Stortinget, er bankens tilsynsorgan og vedtar bankens budsjett. Norges Banks revisjon rapporterer til representantskapet og utfører den løpende revisjonen av kapitalforvaltningen. Norges Banks valutareserver og Statens pensjonsfond - Utland inngår i Norges Banks årsregnskap som revideres av Norges Banks revisjon.
Hovedstyret fastsetter hovedrammer for virksomheten i NBIM gjennom strategiplaner. Strategiplanen er treårig og revurderes hvert annet år. En ny strategiplan for utvikling av kapitalforvaltningen frem til 2010 ble fastsatt av hovedstyret i begynnelsen av 2007. I løpet av planperioden kan kapital under forvaltning i Norges Bank øke vesentlig, samtidig som det kan bli aktuelt å investere i nye aktivaklasser som fast eiendom og unoterte aksjer. Hovedmålene i planen er å skape store merverdier ved aktiv forvaltning av statens og Norges Banks finansformue i utlandet, ivareta eiernes langsiktige finansielle interesser ved aktiv selskapsstyring og sette ut i livet eiernes strategi for forvaltningen på en kostnadseffektiv, betryggende og tillitvekkende måte. Bak målene for virksomheten ligger en erkjennelse av at Norges Bank forvalter betydelige midler for det norske samfunn, noe som også fremgår av virksomhetens formål, visjon, målsettinger og verdier.
NBIM følger en definert investeringsfilosofi for å nå målene om meravkastning. Investeringsfilosofien er basert på at meravkastningen skal oppnås ved et stort antall enkeltbeslutninger som er mest mulig innbyrdes uavhengige, fremfor store strategiske enkeltbeslutninger. Ansvaret for å fatte beslutninger er delegert til enkeltpersoner i form av konkrete investeringsmandater og til eksterne forvaltningsorganisasjoner. Også for de eksterne forvaltningsoppdragene er det definert klare mål og avgrensninger. Investeringsfilosofien er beskrevet nærmere i temaartikler i årsberetningene for 2003 og 1999.
Forvaltningen skal drives betryggende med stor vekt på gode rutiner for intern kontroll og uten vesentlige brudd på oppdragsgivernes retningslinjer. Organisasjonen skal drives kostnadseffektivt og lønnsomt. Lederressursene skal innrettes mot kjerneaktiviteter, og kjøp av eksterne tjenesteleveranser skal vurderes for alle andre aktiviteter.

NBIM er organisert ved egne forretningsområder for henholdsvis aksje- og renteforvaltning. Lederne for disse områdene (Chief Investment Officer) har innenfor sin del av forvaltningen ansvar for alle porteføljeinvesteringer og resultater, strategisk planlegging og kostnadsstyring. I hvert av forretningsområdene er det en Chief Operating Officer med ansvar for støtte- og analysefunksjoner, transaksjonsgjennomføring og IT-systemer. Disse rapporterer både til de respektive lederne for forretningsområdene, og til lederen for NBIM. I tillegg har NBIM avdelinger som er organisasjonsmessig utenfor og uavhengig av forretningsområdene med direkte rapportering til leder av NBIM. Ansvarsområdet til Chief Financial Officer omfatter risikomåling, avkastningsmåling, regnskapsføring, kontroll med investeringsretningslinjer, forhandling av juridiske avtaler, personalpolitikk, IT-policy og administrative fellesfunksjoner. En egen avdeling har ansvar for utøvelse av eierskap. NBIM har opprettet en prosjektavdeling som skal planlegge eventuelle investeringer i de internasjonale eiendomsmarkedene. Finansdepartementet tar beslutning om eventuelle investeringer i eiendom på et senere tidspunkt. Ved utgangen av andre kvartal 2007 hadde NBIM i alt 148 fast ansatte.
Verdien av petrobufferporteføljen, som var om lag 3,5 milliarder kroner pr. 30.06.2007, inngår i totaltallet.
Ved beregning av avkastning på faktisk og referanseportefølje er det benyttet månedlige avkastningstall som er kjedet sammen ved bruk av geometrisk metode. Tallene er i prosent og annualisert. Meravkastningen er beregnet ved bruk av aritmetisk metode.
Standardavviket er et mål på svingningene i avkastningen/meravkastningen i en periode. Hvert månedlige avkastnings-/meravkastningstall sammenlignes med gjennomsnittet for perioden. Jo høyere standardavvik, desto større svingninger i forhold til gjennomsnittet og høyere risiko.
Realisert relativ volatilitet. Begrepet relativ volatilitet er forklart i vedlegg 4.
IR er et mål på risikojustert avkastning, og benyttes for å måle dyktighet i kapitalforvaltning. IR beregnes som forholdstallet mellom differanseavkastningen og den faktiske relative markedsrisikoen som porteføljen har hatt. IR viser hvor høy meravkastning man har fått igjen for hver risikoenhet.
Selskapspapirer med kredittrating AAA fra Standard & Poor's.
Sammensetningen av Pensjonsfondets referanseportefølje er forskjellig fra FTSEs verdensindeks, og avkastningen vil dermed være forskjellig.
Prisveksten er et vektet gjennomsnitt av konsumprisveksten i de land som er med i referanseporteføljen
Det finnes ingen absolutt korrekt måte å beregne fordelingen av aktiv risiko på. Fordelingen i figuren bygger på en summering av risikoen (VaR) i interne og eksterne mandater, uten hensyn til korrelasjon mellom de ulike mandatene.
Finansdepartementet har endret aktivaklassefordelingen, jf. omtale i. Stortingsmelding nr. 24 (2006-2007). Se vedlegg 2.
Veid gjennomsnitt av konsumprisstigningen i de land som i vedkommende år inngår i porteføljens referanseportefølje.
De første aksjeplasseringene ble foretatt i 2001
Hvis et verdipapir har karakteren "ingen vurdering" fra Moody's, har det en godkjent vurdering fra ett av de to andre godkjente byråene (S&P eller Fitch). Det samme gjelder for S&P.
Den regnskapsmessige valutakursreguleringen er beregnet med utgangspunkt i Pensjonsfondets faktiske sammensetning. Inntekter og kostnader er omregnet etter kursen på transaksjonstidspunktet, og eiendeler og gjeld er omregnet til gjeldende markedskurs ved slutten av måneden. Denne størrelsen vil være forskjellig fra den beregnede valutakurseffekten i avkastningsmålingen. Valutakurseffekten i avkastningsmålingen er beregnet med utgangspunkt i referanseporteføljens valutasammensetning ved inngangen til hver måned og tilhørende valutakursendringer.
Det er en forskjell i markedsverdi mellom avkastnings- (jf. tabell 4-1) og regnskapsrapportering pr. 30.06.07. Dette skyldes bl.a. forskjellig vurderingsmetode for pengemarkedsplasseringer.
Det er forskjell i markedsverdi mellom avkastnings - (jf. tabell 5-1) og regnskapsrapportering pr.30.06.07. Dette skyldes en uoppgjort tilførsel til porteføljen.
Når innfasing av økt aksjeandel er gjennomført (jf. omtale i egen ramme), vil den strategiske referanseporteføljen bestå av 60 prosent aksjer og 40 prosent rentebærende instrumenter.
Selskapet KerrMcGee (nå fusjonert med Anadarko Petroleum) ble utelukket fra fondet sommeren 2005 fordi selskapets letevirksomhet i det okkuperte Vest-Sahara ble ansett å utgjøre et særlig grovt brudd på grunnleggende etiske normer. Selskapet avsluttet denne aktiviteten våren 2006, og på bakgrunn av en ny vurdering fra Etikkrådet besluttet Finansdepartementet 30. juni 2006 å ta selskapet inn igjen i fondets investeringsunivers.
EADS har i brev av 21. mars 2006 til Norges Bank opplyst at selskapet ikke lenger har investeringer i produksjon av klasevåpen. Finansdepartementet kunngjorde 10. mai 2006 at Etikkrådet har revurdert begrunnelsen for uttrekk av EADS. Departementet har besluttet å følge rådets tilråding om å opprettholde uttrekket av EADS fra investeringsuniverset med begrunnelsen at selskapet medvirker til produksjon av sentrale komponenter til kjernevåpen.
Lehman Global Aggreate (LGA) og FTSE for henholdsvis renter og aksjer.
WM/Reuter Closing Spot Rates, fastsettes klokken 16:00 London tid.
|
Beholdningslister (31.12.2006)
|