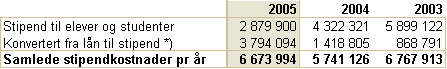

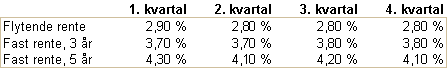
Den flytende renten i 2005 ble fastsatt på grunnlag av renten på statskasseveksler med gjenstående løpetid fra null til tre måneder. Den faste renten var renten på statsobligasjoner med tre og fem års gjenstående løpetid. Det legges i begge tilfeller til ett prosentpoeng til dekning av administrasjonskostnader og dekning av tap. Lånekassen betaler samme rente til staten som kundene betaler på sine lån, og tillegget på en prosent tilfaller ikke Lånekassen. Når lånet er oppsagt, blir det lagt til en ekstra prosent forsinkelsesrente. Lånekassens utlånsrenter tilsvarer den renten som betales på innlån fra staten. Rentekostnadene beregnes på grunnlag av samlet utlånsportefølje innenfor hver av de ulike rentesatsene som kundene har valgt. Lånekassen betaler også renter til staten for lån til kunder under utdanning, og for lån hvor kunden er gitt rentefritak i en periode. Disse rentene beregnes i samsvar med rentesatsen for flytende renter. I rentekostnader inngår også utgifter til rentekompensasjon ved innfrielse av gjeld, og ekstraordinære innbetalinger av fastrentelån til underkurs. Posten består av betalte gebyrer fra kundene. Kundene belastes et gebyr ved førstegangsvarsling, gebyr for purring ved andregangsvarsling og gebyr for oppsigelse av lån i forbindelse med innfordring av misligholdte utlån. Gebyrsatsene i 2005 var 35 kroner ved førstegangsvarsling, 280 kroner ved andregangsvarsling og 490 kroner ved oppsigelse av lånet. Gebyrene blir akkumulert slik at ved oppsigelse av lånet påløper det i alt 805 kroner. Stipendene som er bevilget over kap. 2410 postene 70 og 71 er hovedsakelig stipend til elever i videregående utdanning og studier i utlandet, samt fødsels- og forsørgerstipend. I tillegg har Lånekassen tildelt i alt 14,0 millioner kroner over kap. 0228, post 70 til statstilskudd til elever ved private skoler. Samlede stipendkostnader tilknyttet studiestøtteordningen *) Konvertert lån avviker mellom Lånekassens og Konverteringsfondets regnskap da konverteringer, som følge av kontantprinsippet, føres i Fondet måneden etter omgjøring er gjort i Lånekassens regnskap. Note 1 - renteinntekter
Note 2 - rentekostnader
Note 3 - gebyrinntekter
Note 4 - Stipendkostnader og statstilskudd til elever ved private skoler
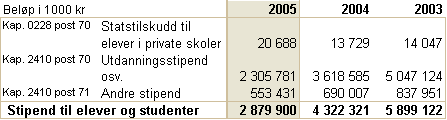
Reduksjon i Lånekassens stipendkostnader (jfr ovenstående tabell) skyldes at den ordinære studiestøtten i høyere utdanning fra 2004 i sin helhet utbetales som lån. Med bakgrunn i dette er det viktig å merke seg at stipendkostnadene, slik de fremstår i Lånekassens regnskap, ikke inkluderer lån som er omgjort til stipend i forbindelse med bestått eksamen. Disse stipendkostnadene finansieres av konverteringsfondet, og blir kostnadsført i fondets regnskap. Skal man få en total oversikt over hvor mye stipend som er innvilget gjennom studiestøtteordningen, må lån som er omgjort til stipend, legges til stipendkostnaden som fremkommer i Lånekassens regnskap. Følgende tabell viser Lånekassens stipendkostnader, lån som er omgjort til stipend og samlede stipendkostnader de siste årene: