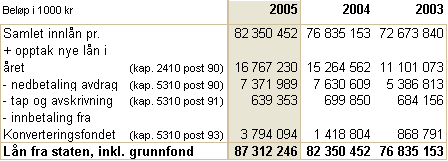

Fra og med 2002 ble ordningen med utbetaling av stipend endret slik at stipenddelen av studiestøtten i større grad utbetales i form av lån som omgjøres til stipend ved bestått eksamen. Fra undervisningsåret 2004/2005 utbetales all støtte til høyere utdanning som lån. Ordningen skal virke motiverende for opprettholdelse av studieprogresjon. Det er anledning til å få omgjort lån til stipend 8 år etter aktuell utdanning er påbegynt. For å sikre at midler øremerkes for omgjøring fra lån til stipend i hele 8 års perioden, er det etablert et Konverteringsfond som skal ivareta Lånekassens finansieringsbehov i forbindelse med ordningen. Kunnskapsdepartementet utbetaler årlig en avsetning til Konverteringsfondet. Avsetningens størrelse baseres på Lånekassens estimat for hvor stor andel av årets utbetalte lån som antas omgjort til stipend de neste 8 årene. Stipendkostnaden som påløper ved omgjøring av lån kostnadsføres ikke i Lånekassens regnskaper, men faktureres og belastes Konverteringsfondet fortløpende (månedlig). Det er utbetalt totalt 3 794 094 fra fondet til Lånekassen i 2005. Jf. note 16. Dette beløpet finansierer Lånekassens kostnader ved omgjøringene fra lån til stipend i perioden des. 2004 – nov 2005 Totalt er det bevilget 9 338 974 mill. kr til fondet for perioden 2002-2005. Av dette er kr 6 065 744 utbetalt til Lånekassen. De resterende 3 273,2 mill kr utgjør konverteringsfondets beholdning pr 31.12.05. Som følge av at deler av, eller hele lånet omgjøres til stipend ved bestått eksamen, vil studenter og kunder i tilbakebetalingsfasen som ikke har bestått alle eksamener, ha mer gjeld til Lånekassen enn de ville hatt om studentene fikk utbetalt stipend for hvert studiesemester (gammel ordning). Konverteringsfondets beholdning er et uttrykk for hvor mye av Lånekassens utlån som forventes nedskrevet som følge av omgjøring fra lån til stipend, og forklarer i tillegg deler av Lånekassens økte utlån de siste årene. Etter hvert som omgjøringen av lån til stipend skjer, posteres denne som en innbetaling til Lånekassen på kap. 5310 post 93, mens utgiften føres på en interimspost. Det er først mulig å danne seg et bilde av samlet konvertert beløp i perioden i forbindelse med periodeavslutningen ved utløpet av hver måned. Dette innebærer at det alltid vil være en forskyvning på en måned mellom bokført belastning av interimsposten og den tilsvarende debitering av Konverteringsfondet, som skjer tidlig i måneden etter. Jf. kommentaren i note 4. I desember 2005 ble det konvertert lån til stipend for i alt kr 15 946 247 som ikke er belastet Konverteringsfondet i 2005. Beløpet bidrar til å øke saldo i Lånekassens mellomregnskap med Finansdepartementet ved utløpet av året. Posten består for øvrig av forskuddsutbetalinger, og fordringer i forbindelse med anmeldte bedragerier. Skattetrekk (forskuddstrekk) som ikke er innbetalt til Skattefogden i Oslo og Akershus er bokført i årsregnskapet som annen kortsiktig gjeld. Note13 Konverteringsfondet
Konverteringsfondets kostnader
Konsekvenser for Lånekassens utlån
Note14 Andre kortsiktige krav
Note 15 Annen kortsiktig gjeld
Note 16 Lån og grunnfond fra staten